VG3
Løsningsforslag Samfunnsøkonomi Samfunnsøkonomi 2Vår 2026
Om løsningsforslaget: Dette er veiledende løsningsforslag laget av eksamenssett.no. For hver oppgave gir vi en veiledning med tips til tilnærming og sentrale punkter å ta med. Husk at det finnes mange gode måter å løse oppgavene på.
Løsningsforslag – Samfunnsøkonomi 2 Vår 2026
Eksamen: SAM3061 | Dato: 04.05.2026 | Læreplan: LK20
Del 1 – Uten hjelpemidler
Oppgave 1
Oppgave: Du skal svare på fem av de sju deloppgavene. Svarene skal være relativt korte. Illustrer med grafisk modell der det er naturlig, og forklar eksemplene dine.
a) Markedsmakt
Hva skal du forklare? Definer markedsmakt og gi årsaker til at det kan oppstå.
Markedsmakt er evnen en aktør har til å påvirke prisen i et marked. I fullkommen konkurranse er alle pristakere, mens i markeder med få tilbydere (monopol, duopol, oligopol) eller differensierte produkter kan en eller flere aktører sette en pris over grensekostnaden.
Sentrale årsaker er stordriftsfordeler (store aktører presser ut små, kan gi naturlig monopol som i kraftforsyning), etableringsbarrierer (høye oppstartskostnader, konsesjonskrav), patenter og immaterielle rettigheter (tidsbegrenset enerett, f.eks. legemidler), kontroll over knappe innsatsfaktorer (gruver, oljefelt) og sterke merkevarer som skaper kundelojalitet.
b) Konjunkturledighet
Hva skal du forklare? Definer konjunkturledighet og knytt det til etterspørselsforhold i økonomien.
Konjunkturledighet (syklisk arbeidsledighet) er arbeidsledighet som oppstår fordi den samlede etterspørselen i økonomien er for lav i forhold til produksjonskapasiteten. I en lavkonjunktur faller etterspørselen, bedriftene opplever salgssvikt, reduserer produksjonen og sier opp ansatte. Dette gir et negativt produksjonsgap, og ledigheten stiger — slik vi så under finanskrisen 2008–2009 og koronapandemien i 2020.
Konjunkturledighet kan motvirkes med ekspansiv finanspolitikk (økte offentlige utgifter, skattelette) eller ekspansiv pengepolitikk (rentekutt) som stimulerer den samlede etterspørselen.
c) Komparative fortrinn
Hva skal du forklare? Forklar Ricardos teori om komparative fortrinn og gi eksempler.
Et land har et komparativt fortrinn i å produsere en vare hvis landet kan produsere varen med lavere alternativkostnad enn andre land. Ricardos teori viser at land kan tjene på handel selv om ett land er mer produktivt i alt (absolutt fortrinn). Hvert land bør spesialisere seg på det de produserer relativt mest effektivt og handle med andre — det gir høyere samlet produksjon og velstand.
Eksempel: Norge har komparative fortrinn i fisk, olje/gass og vannkraft på grunn av naturressurser, og eksporterer disse mens vi importerer biler, klær og elektronikk. Bangladesh har lave lønnskostnader og eksporterer tekstil, mens Tyskland har komparative fortrinn i bilproduksjon og maskiner.
d) Pengepolitikk
Hva skal du forklare? Definer pengepolitikk og forklar hvordan den brukes i Norge.
Pengepolitikk er tiltakene Norges Bank gjør for å påvirke renten og kredittilgangen i økonomien, med mål om prisstabilitet og høy og stabil produksjon og sysselsetting. Norges Bank har et fleksibelt inflasjonsmål på 2 prosent på konsumprisindeksen (KPI) over tid. Styringsrenten er det viktigste virkemiddelet — den styrer hva bankene får i innskudd hos Norges Bank, og påvirker dermed renten bankene tar fra kundene sine.
Virkemåte: Når renten heves blir det dyrere å låne og mer attraktivt å spare, slik at forbruk, investeringer og inflasjon dempes (kontraktiv pengepolitikk). Når renten senkes skjer det motsatte (ekspansiv pengepolitikk). Pengepolitikken påvirker også kronekursen: høyere rente styrker som regel krona, lavere rente svekker den.
e) Direkte virkemidler i miljøpolitikken
Hva skal du forklare? Forklar hva direkte (administrative) virkemidler er, og kontraster gjerne med indirekte virkemidler.
Direkte virkemidler (også kalt administrative eller juridiske virkemidler) er reguleringer der myndighetene gir påbud, forbud eller setter konkrete grenser for hva som er tillatt. Eksempler er utslippsgrenser for NOx og partikler fra fabrikker og biler, forbud mot dumping av avfall i sjøen, påbud om renseanlegg og kildesortering, og krav om konsesjon for vannkraftutbygging eller oppdrettsanlegg.
I motsetning til indirekte virkemidler (avgifter, subsidier, kvoter) som virker gjennom prismekanismen, pålegger direkte virkemidler atferd uten at aktørene står fritt til å velge. De er tryggere når myndighetene vil sikre at en absolutt grense ikke overskrides, men ofte mindre kostnadseffektive enn markedsbaserte virkemidler.
f) Etterspørselselastisitet
Hva skal du forklare? Definer priselastisitet i etterspørselen og gi forhold som påvirker den.
Etterspørselselastisitet (priselastisitet) måler hvor mye etterspurt mengde av en vare endrer seg når prisen endrer seg:
Ep = (prosentvis endring i etterspurt mengde) / (prosentvis endring i pris)
Er |Ep| > 1 er etterspørselen elastisk (mengden reagerer mye på prisendringer), er |Ep| < 1 er den uelastisk (mengden endrer seg lite), og er |Ep| = 1 er den enhetselastisk.
Forhold som påvirker elastisiteten: Jo flere nære substitutter, desto mer elastisk (frokostblanding er elastisk, insulin uelastisk). Nødvendighetsvarer (medisin, strøm, brød) er uelastiske, luksusvarer (reiser, smykker) er elastiske. Varer som utgjør stor andel av budsjettet (bil, bolig) er mer elastiske enn småvarer (salt, tannkrem). På kort sikt er etterspørselen ofte uelastisk, på lang sikt mer elastisk (bensin — på sikt kan man bytte til elbil).
g) Årsaker til økonomisk ulikhet mellom land
Hva skal du forklare? Gi flere strukturelle årsaker til at noen land er rike og andre fattige.
Økonomisk ulikhet mellom land (målt f.eks. ved BNP per innbygger) skyldes mange sammensatte forhold. Sentrale årsaker er:
- Institusjoner og styresett: Rettsstat, eiendomsrett og lav korrupsjon er viktig for økonomisk vekst — det gir grunnlag for investeringer og næringsvirksomhet. Land med svake institusjoner sliter med å tiltrekke kapital.
- Humankapital og teknologi: Utdanning, helse og tilgang til maskiner, infrastruktur og moderne teknologi øker produktiviteten i økonomien.
- Naturressurser og geografi: Tilgang på ressurser og kyst/havner kan gi inntekter, men ressursrike land kan også bli ensidig avhengige ("ressursforbannelsen"). Norge har lykkes med oljeforvaltningen via Oljefondet.
- Historiske og handelspolitiske forhold: Kolonitid, krig og lukkede økonomier gir svakere utgangspunkt. Åpenhet for handel og tidlig industrialisering gir forsprang (jf. Kinas vekst etter åpningen).
Oppgave 2
Oppgave: Ta utgangspunkt i et marked for barnehageplasser. Forutsett at det er fullkommen konkurranse i dette markedet.
a) Forklar og bruk grafisk modell for å vise hvordan pris og omsatt mengde blir bestemt i et marked med fullkommen konkurranse.
b) Forklar og vis med grafisk modell hvilke effekter en maksimalpris har i dette markedet.
c) Forklar og vis med grafisk modell hvilke effekter tiltakene (utbygging av offentlige barnehager og subsidier) kan gi, og gi en samfunnsøkonomisk vurdering.
a) Pris og mengde i et marked med fullkommen konkurranse
Forutsetninger for fullkommen konkurranse:
- Mange små tilbydere og mange kjøpere – ingen har markedsmakt.
- Homogent produkt (alle barnehageplasser er like).
- Fri etablering og avvikling.
- Full informasjon.
Likevekt: Markedslikevekten oppstår der etterspurt mengde er lik tilbudt mengde. Etterspørselskurven heller nedover (lavere pris gir høyere etterspørsel), tilbudskurven heller oppover (høyere pris gir høyere tilbud). I skjæringspunktet (likevektspunktet) finner vi likevektsprisen P* og likevektsmengden Q*. Dette er en samfunnsøkonomisk effektiv allokering: konsument- og produsentoverskuddet til sammen er maksimert, og det er ingen dødvektstap.
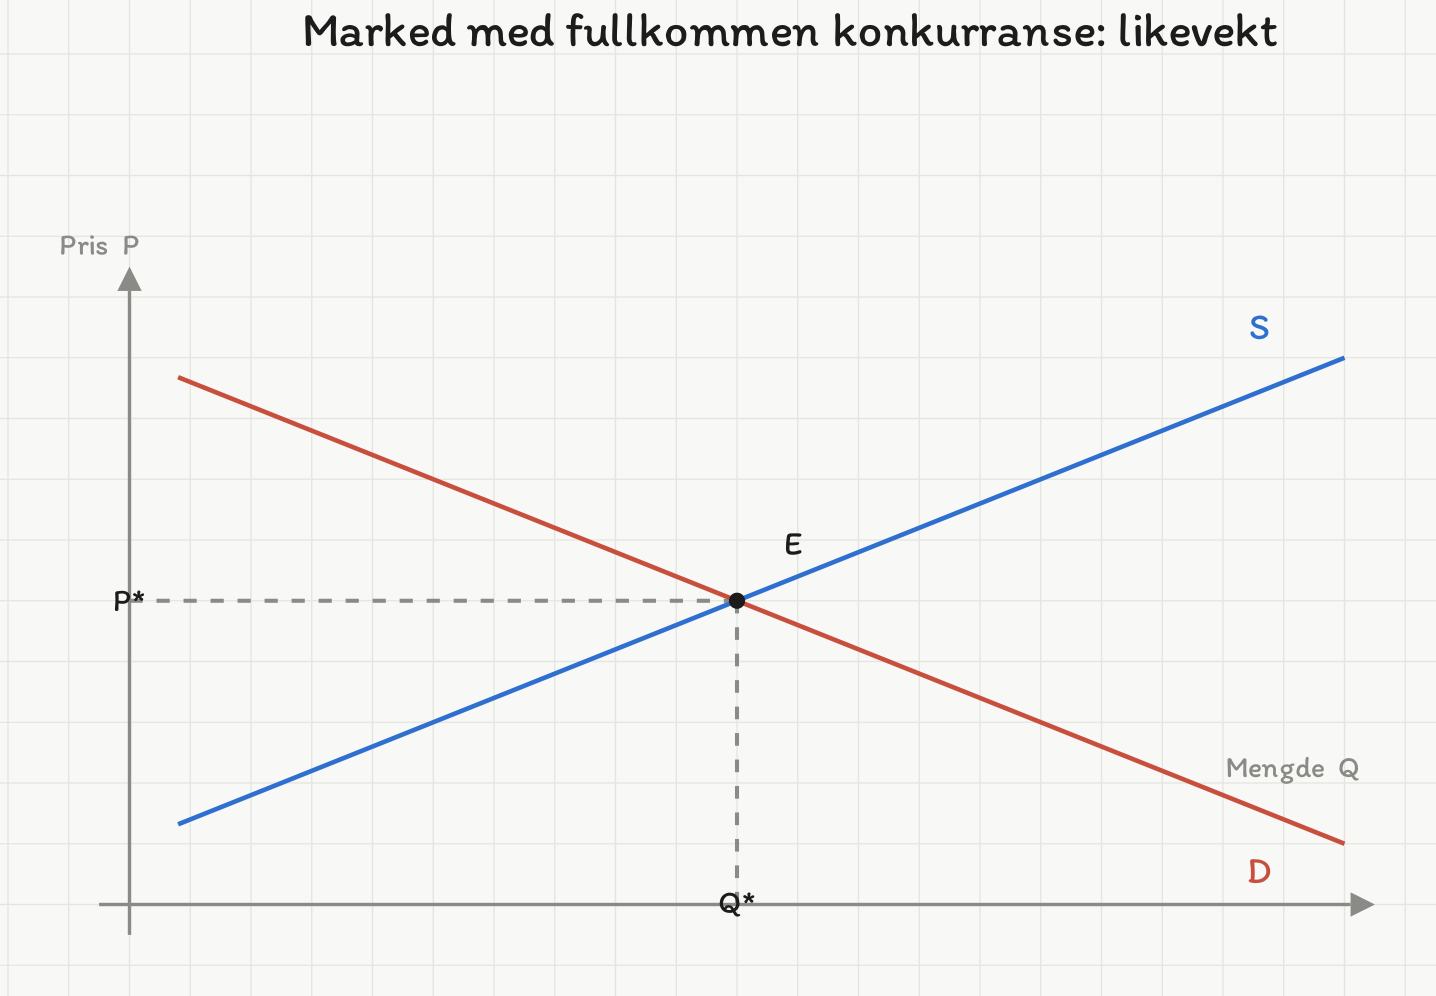
Figur 1: markedslikevekt der tilbud (S) møter etterspørsel (D). Løsningsfigur — modellen er kvalitativ, og aksene er derfor uten tallmerking.
Figur 1: Markedslikevekt der tilbud (S) møter etterspørsel (D).
b) Effekter av maksimalpris
Hva er maksimalpris? En maksimalpris er en lovbestemt øvre grense for hva en vare eller tjeneste kan koste. Fra august 2025 er maksprisen for barnehage 1 200 kroner per måned (vedlegg 1). Maksimalprisen virker bare hvis den er lavere enn likevektsprisen i markedet.
Effekter: Når myndighetene setter en pris Pmaks under likevektsprisen P*, oppstår følgende:
- Etterspørselen øker: Flere foreldre ønsker barnehageplass når det er billig. Etterspurt mengde går fra Q* til QD.
- Tilbudt mengde reduseres: Tilbyderne (barnehagene) er villige til å tilby færre plasser når prisen er lav. Tilbudt mengde reduseres siden vi går nedover på tilbudskurven, men hele kurven flytter seg ikke. Tilbudt mengde går fra Q* til QS.
- Etterspørselsoverskudd (kø/mangel): Differansen QD – QS er etterspørselsoverskuddet. Det blir flere som vil ha plass enn det er plasser å fordele.
- Køordninger/ventelister: Plassene må fordeles på andre måter enn pris – f.eks. ventelister, søknadsfrister eller behovsprøving.
- Effektivitetstap (dødvektstap): Den nye omsatte mengden er QS, som er lavere enn samfunnsøkonomisk optimum Q*. Dødvektstapet er trekantarealet mellom etterspørselskurven og tilbudskurven, avgrenset av den faktisk omsatte mengden QS til venstre og likevektsmengden Q* til høyre. Trekanten representerer den samlede tapte velferden (konsument- og produsentoverskudd) på de plassene som ikke blir omsatt fordi maksimalprisen begrenser tilbudet.
- Omfordeling: Konsumentene som faktisk får plass, vinner (lavere pris), mens produsentene taper inntekter. Konsumenter uten plass blir verre stilt.
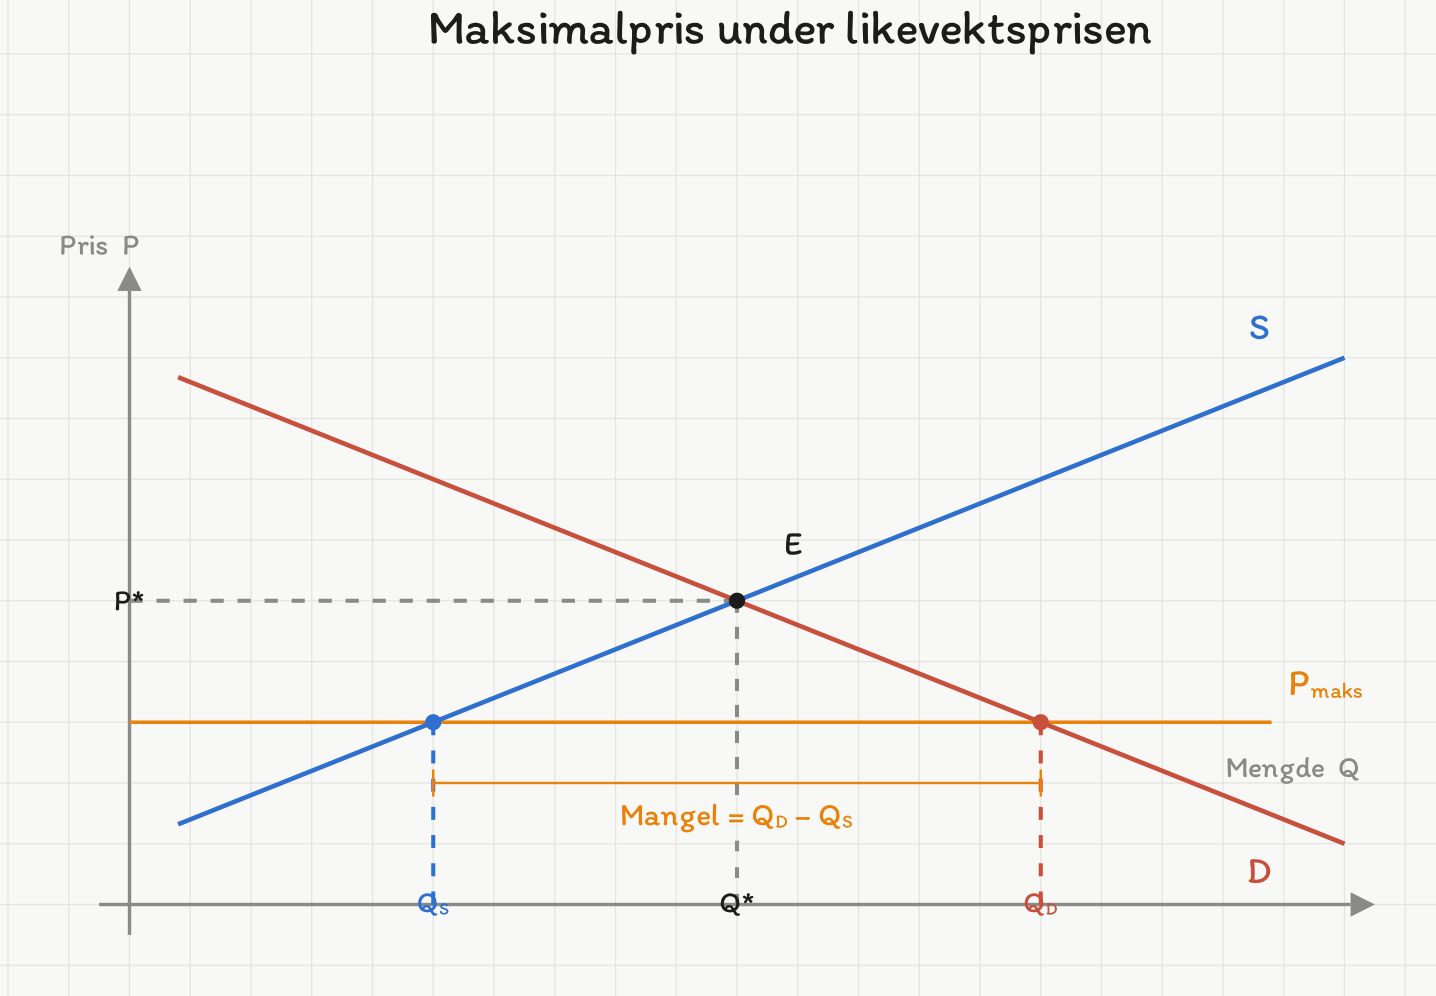
Figur 2: maksimalpris under likevektsprisen gir etterspørselsoverskudd. QS og QD er regnet ut av de to kurveuttrykkene. Aksene er uten tallmerking – modellen er kvalitativ, og mangelen er derfor merket symbolsk som QD − QS, ikke med et tall.
Figur 2: Maksimalpris (P_maks) under likevekt gir etterspørselsoverskudd og mangel.
c) Maksimalpris kombinert med subsidier og utbygging
Myndighetene har valgt tre virkemidler samtidig: maksimalpris, utbygging av offentlige barnehager og subsidier til både offentlige og private barnehager. Disse henger sammen.
Effekt av subsidier på tilbudssiden: Når staten/kommunen gir tilskudd til barnehagene per plass, reduseres barnehagenes effektive kostnad per plass. Dette flytter tilbudskurven mot høyre (eller nedover), slik at flere plasser tilbys ved hver pris. Tilbudskurven går fra S0 til S1.
Effekt av offentlig utbygging: Når kommunene selv bygger og driver barnehager, øker det også tilbudet – staten opptrer som tilbyder i tillegg til de private. Dette forsterker høyreskiftet i tilbudskurven.
Samspill med maksimalpris: Når tilbudet skifter til høyre, øker den tilbudte mengden ved maksimalprisen Pmaks. I beste fall skifter tilbudet så mye at det nye tilbudet QS1 ved Pmaks kommer opp på linje med etterspørselen QD, og mangelen forsvinner. Det er dette myndighetene forsøker å oppnå: alle som ønsker plass, skal få plass, til en lav pris.
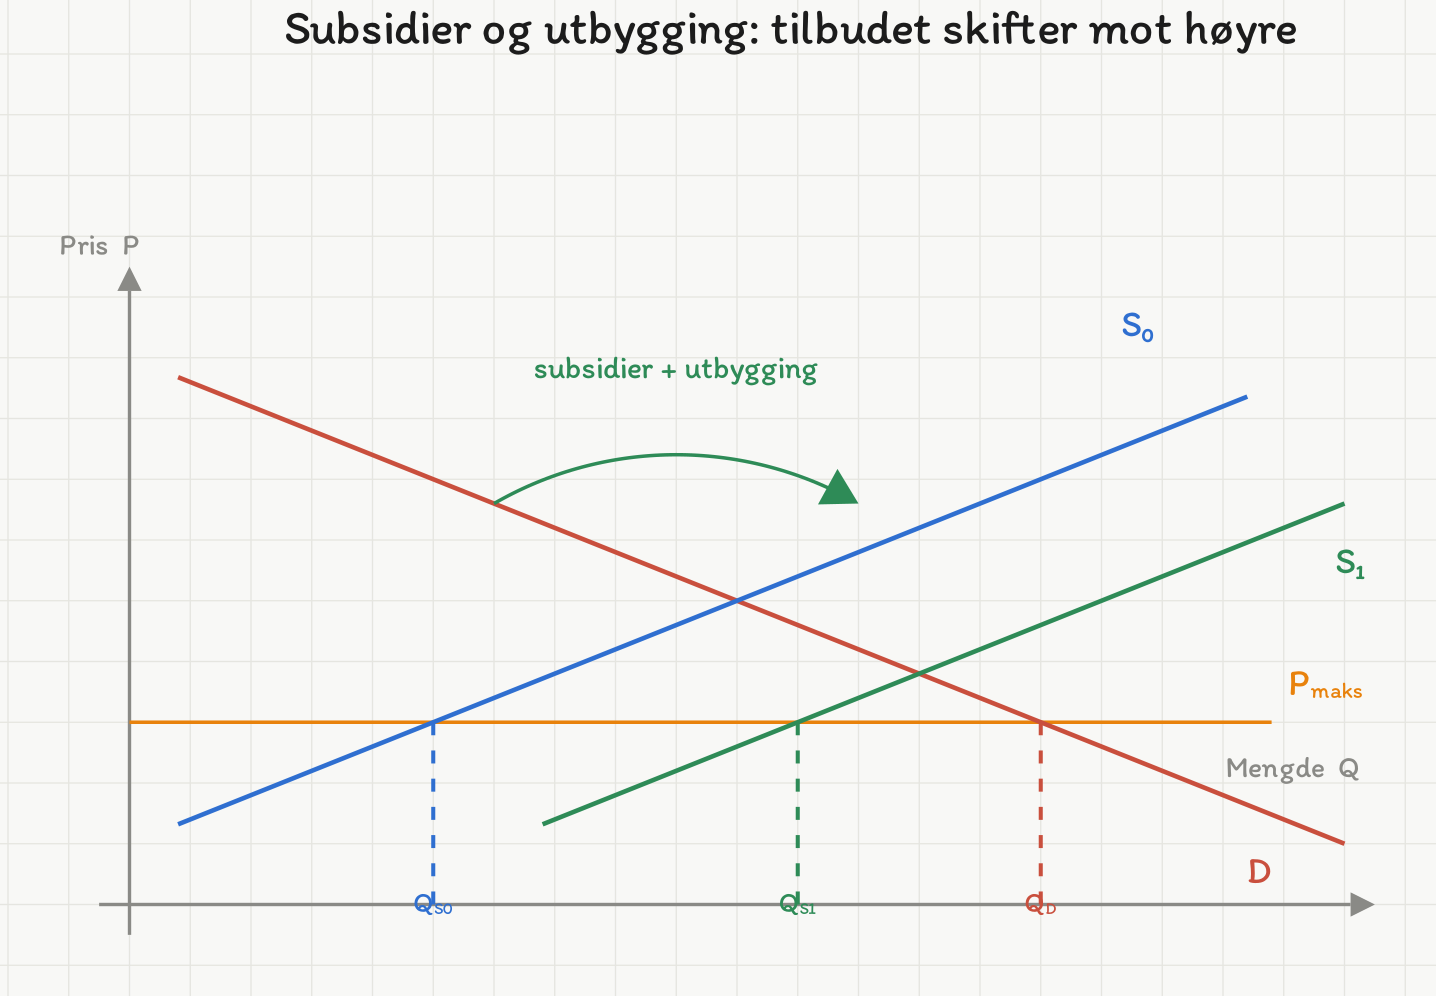
Figur 3: subsidier og offentlig utbygging skifter tilbudet fra S₀ til S₁ og reduserer mangelen ved maksimalprisen. Skiftets størrelse er valgt; det er retningen som er svaret.
Figur 3: Subsidier og offentlig utbygging skifter tilbudet fra S₀ til S₁ og reduserer mangelen ved maksimalprisen.
Samfunnsøkonomisk vurdering:
Positive sider:
- Likhet og tilgjengelighet: Lav pris gjør at barnehage er tilgjengelig for alle familier uavhengig av inntekt. Dette er i tråd med målet om at "barnehager skal være tilgjengelige for alle barn og uavhengig av foreldrenes økonomi" (vedlegg 1).
- Positive eksterne virkninger: Barnehage gir læring, språkutvikling og sosialisering for barna, og bidrar til at flere foreldre (særlig kvinner) kan delta i arbeidslivet. Dette gir gevinster for samfunnet utover den private gevinsten. Når en aktivitet har positive eksterne virkninger, er det samfunnsøkonomisk effektivt å subsidiere den.
- Økt arbeidstilbud og likestilling: Rimelige barnehageplasser øker yrkesdeltakelsen og bidrar til større skattegrunnlag og lavere ulikhet.
- Reduserer sosiale forskjeller: Barn fra lavinntektsfamilier får tilgang til samme kvalitet i førskolealder, noe som kan utjevne forskjeller i skolen senere.
Negative sider og kostnader:
- Statlige utgifter: Subsidier og utbygging finansieres over skatteseddelen. Skatter gir vridningstap (effektivitetstap) i andre markeder.
- Risiko for overkonsum: Når prisen er kunstig lav, kan etterspørselen bli høyere enn den samfunnsøkonomisk optimale.
- Kvalitet og effektivitet: Subsidier kan svekke insentivene til kostnadseffektiv drift og innovasjon hos tilbyderne.
- Fordelingsutfordringer: Subsidier til barnehage er en universell ordning som også går til familier med høy inntekt, som kunne betalt mer.
Konklusjon: Maksimalpris alene gir mangel og dødvektstap. Når den kombineres med subsidier og offentlig utbygging, kan tilbudet skifte tilstrekkelig til at alle som ønsker plass faktisk får plass. Tiltakene kan samfunnsøkonomisk forsvares fordi barnehage gir betydelige positive eksterne virkninger (læring, likestilling, sysselsetting). Den samlede vurderingen avhenger av hvor stor de eksterne gevinstene er sammenliknet med vridningstapet ved finansieringen.
Del 2 – Med hjelpemidler
Oppgave 3
Oppgave:
a) Gjør rede for gjeldende retningslinjer for finanspolitikken i Norge i dag.
b) Ta utgangspunkt i dagens økonomiske situasjon og relevante vedlegg. Vurder hvordan en vesentlig oppgang eller nedgang i oljeprisen kan påvirke kronekursen, konkurranseevnen overfor utlandet og langsiktige utfordringer for norsk økonomi.
a) Gjeldende retningslinjer for finanspolitikken
Hva skal du dekke? Handlingsregelen, statsbudsjettet og samspillet mellom finans- og pengepolitikk. Bruk tall fra vedlegg 2 og 3.
Finanspolitikk er bruken av statens inntekter og utgifter (skatter, overføringer og offentlige utgifter) for å påvirke aktiviteten i økonomien. Hovedmålene er stabil økonomisk vekst, høy sysselsetting, lav arbeidsledighet, prisstabilitet, balanse i utenriksøkonomien og en rettferdig inntektsfordeling.
Statsbudsjettet er det viktigste verktøyet. Det viser hvor mye staten planlegger å bruke (utgifter) og hvor mye den planlegger å kreve inn (inntekter). For 2026 legger regjeringen opp til å bruke 579,4 milliarder oljekroner, målt ved det strukturelle oljekorrigerte budsjettunderskuddet (vedlegg 2).
Handlingsregelen: Den sentrale retningslinjen for finanspolitikken i Norge er handlingsregelen, vedtatt i 2001. Den sier at:
- Bruken av oljepenger skal over tid følge forventet realavkastning av Statens pensjonsfond utland (Oljefondet). Realavkastningen anslås nå til 3 prosent (justert ned fra 4 prosent i februar 2017).
- Det er det strukturelle, oljekorrigerte underskuddet som måles – altså budsjettunderskuddet justert for konjunkturelle svingninger og direkte petroleumsinntekter.
- Bruken skal jevnes ut over konjunktursyklusen – mer i nedgangstider (motkonjunkturpolitikk), mindre i oppgangstider, men gjennomsnittet skal være rundt 3 prosent av fondsverdien.
For 2026 tilsvarer uttaket 2,8 prosent av fondsverdien (vedlegg 2), noe som er under 3-prosentregelen. Dette signaliserer en relativt forsiktig finanspolitikk.
Budsjettimpuls: Budsjettimpulsen viser hvor mye oljepengebruken stimulerer økonomien sammenliknet med året før, målt som endring i strukturelt underskudd som andel av trend-BNP. For 2026 er budsjettimpulsen 0,4 prosent (vedlegg 3) – det vil si en svakt ekspansiv finanspolitikk.
Begrunnelser for handlingsregelen:
- Hindre overoppheting: Hvis hele oljeformuen ble brukt med en gang, ville norsk økonomi blitt overopphetet, fått sterk kostnadspress og mistet konkurranseevne — såkalt hollandsk syke, der olje-/gass-eksport gjør valutaen sterk og svekker konkurransekraften til annet næringsliv.
- Generasjonshensyn: Bare realavkastningen brukes, slik at også fremtidige generasjoner nyter godt av oljeformuen.
- Stabiliseringspolitikk: Regelen åpner for at finanspolitikken kan bli mer ekspansiv i lavkonjunktur og mer kontraktiv i høykonjunktur.
Samspill med pengepolitikken: Finanspolitikken og pengepolitikken må sees i sammenheng. Norges Bank har ansvaret for prisstabilitet og en stabil utvikling i sysselsetting og produksjon (inflasjonsmål på 2 %). Hvis finanspolitikken er for ekspansiv, må Norges Bank stramme inn med høyere rente – og omvendt. Vedlegg 2 viser at norsk økonomi "går godt" og at "prisveksten anslås å komme gradvis ned", noe som rettferdiggjør en moderat ekspansiv finanspolitikk.
Andre retningslinjer/prinsipper:
- Skatte- og avgiftsendringer: Større omlegginger annonseres gjerne i forbindelse med statsbudsjettet og skal være forutsigbare.
- Velferdsstatens bærekraft: Langsiktige hensyn til eldrebølgen og pensjonsutgifter krever at handlingsregelen følges nøye.
- Klima og bærekraft: Finanspolitikken brukes også til å støtte grønn omstilling.
b) Effekter av endringer i oljeprisen
Tips: Bruk vedlegg 4 (oljepris siste 10 år), vedlegg 5 (dollarkurs siste 10 år) og vedlegg 6 (statens petroleumsinntekter). Knytt analysen til kronekurs, konkurranseevne og langsiktige utfordringer.
Vedlegg 6 viser at petroleumsvirksomheten er Norges største næring målt i verdiskaping, statlige inntekter, investeringer og eksportverdi. Statens netto kontantstrøm fra petroleum er anslått til 698 milliarder kroner i 2025. Endringer i oljeprisen får derfor betydelige ringvirkninger.
Effekter av en vesentlig oppgang i oljeprisen
1. Kronekursen: Når oljeprisen stiger, øker etterspørselen etter norske kroner. Utenlandske kjøpere av olje må kjøpe kroner for å betale norske eksportører, og forventninger om bedre fremtidsutsikter for norsk økonomi tiltrekker også kapital. Kronekursen styrker seg (krona appresierer mot dollar, euro etc.). Dette stemmer historisk: høy oljepris har som regel falt sammen med sterk krone.
2. Konkurranseevnen overfor utlandet: En sterkere krone har to motstridende effekter:
- Negativt for konkurranseutsatt sektor (utenom olje): Norske eksportbedrifter (fiskeri, prosessindustri, sjøfart, teknologi) får mindre i kroner for hver dollar de tjener, og må enten redusere lønnsomheten eller heve eksportprisene. Importerte konkurransevarer blir billigere på det norske markedet. Dette svekker konkurranseevnen.
- Positivt for kjøpekraft: Importvarer (klær, elektronikk, mat) blir billigere i kroner. Forbrukerne får mer for pengene sine, og inflasjonen kan dempes.
Dette er kjernen i hollandsk syke — ressursinntektene fortrenger annen konkurranseutsatt næring.
3. Langsiktige utfordringer ved varig høy oljepris:
- Tofakset økonomi: Petroleumssektoren og leverandørindustrien vokser, mens annen konkurranseutsatt industri svekkes.
- Avhengighet av olje: Norge blir enda mer avhengig av en ikke-fornybar ressurs, samtidig som verden går mot lavutslippssamfunn.
- Overoppheting: Høye oljeinntekter kan friste politikere til å bryte handlingsregelen, noe som vil presse opp lønninger, priser og rente.
- Klimaomstilling: Høy oljepris kan utsette nødvendig omstilling til grønn økonomi.
Effekter av en vesentlig nedgang i oljeprisen
1. Kronekursen: Lavere oljepris reduserer etterspørselen etter norske kroner og signaliserer lavere fremtidige inntekter. Kronekursen svekker seg (krona depresierer). Et tydelig eksempel var oljeprisfallet i 2014–2016 da krona svekket seg kraftig mot dollar og euro. Vedlegg 5 (som starter i 2015) viser at dollarkursen mot kronen har trendet oppover gjennom perioden, fra rundt 8–9 kroner per dollar i 2015–2019 til rundt 10–11 kroner per dollar fra 2022 og framover – altså en gradvis svekkelse av krona målt mot dollar i løpet av tiåret.
2. Konkurranseevnen overfor utlandet:
- Positivt for konkurranseutsatt sektor: En svakere krone gjør norsk eksport billigere på verdensmarkedet. Eksportbedrifter i fastlandsindustrien får økte inntekter målt i kroner. Norsk turisme blir billigere for utlendinger.
- Negativt for kjøpekraft: Importvarer blir dyrere, importert inflasjon stiger. Reallønnsveksten kan svekkes.
- Negativt for oljerelaterte næringer: Lavere oljepris reduserer investeringene på sokkelen. Etter 2014 så vi tap av tusenvis av arbeidsplasser i leverandørindustrien (Stavanger-regionen, Sørlandet).
3. Statens finanser: Statens netto kontantstrøm fra petroleum (698 mrd. kr i 2025, vedlegg 6) faller. Verdien av Oljefondet kan også falle på kort sikt (lavere innskudd og mulig svekket olje-relatert verdi). Handlingsregelens grunnlag blir mindre, og statens handlingsrom snevres inn. På sikt kan dette tvinge frem skatteøkninger eller utgiftskutt.
4. Langsiktige utfordringer ved varig lav oljepris:
- Omstilling tvinger seg frem: Norge må bygge opp annen eksportnæring (havvind, batteri, IT, sjømat, prosessindustri). Dette er kostbart og krever investeringer og kompetanse.
- Lavere fremtidig oljefondsavkastning: Mindre overskudd å overføre til fondet svekker velferdsstatens fremtidige finansiering.
- Strukturledighet: Arbeidstakere i oljebransjen må omskoleres til andre næringer, noe som tar tid.
- Press på handlingsregelen: Mindre handlingsrom i statsbudsjettene kan friste til høyere prosentuttak fra fondet, noe som svekker generasjonsrettferdigheten.
Vurdering: Norge er sårbart, men robust
Vedlegg 4 viser at oljeprisen har svingt mye de siste ti årene – fra over 100 dollar per fat før 2014, til under 40 dollar i 2015–2016 og 2020, og deretter opp igjen til 70–90 dollar. Slik volatilitet er en strukturell utfordring for en oljeavhengig økonomi.
Stabiliserende mekanismer:
- Oljefondet fungerer som en buffer: oljeinntekter går rett inn i fondet, og bare realavkastningen brukes via handlingsregelen. Dette skjermer norsk fastlandsøkonomi fra svingninger i oljeprisen.
- Flytende kronekurs virker som en automatisk stabilisator: når oljeprisen faller, svekker krona seg og gir et løft til annen eksport.
- Handlingsregelen hindrer at vi bruker for mye i gode tider.
Langsiktige utfordringer uansett retning:
- Klimaomstilling: Global etterspørsel etter olje vil falle på lang sikt, uavhengig av kortsiktige prissvingninger.
- Eldrebølgen: Færre i arbeidsalder per pensjonist gjør at vi må produsere mer per innbygger – mindre rom for oljefinansiering av velferd.
- Diversifisering: Norge må utvikle flere ben å stå på, slik at vi blir mindre sårbare for endringer i oljepris og oljeetterspørsel.
Oppsummering: En oppgang i oljeprisen styrker krona, svekker konkurranseutsatt fastlandsnæring og kan forsterke avhengigheten av olje (hollandsk syke). En nedgang svekker krona, hjelper fastlandseksport, men reduserer statens petroleumsinntekter og tvinger frem omstilling. Handlingsregelen, Oljefondet og en flytende kronekurs gir Norge betydelig motstandskraft mot oljeprissvingninger, men de strukturelle utfordringene – klimaomstilling, eldrebølge og behov for diversifisering – krever fortsatt aktiv finanspolitikk og langsiktig planlegging uavhengig av hvilken vei oljeprisen går.
Laster…
Om oppgaveteksten: Oppgaveteksten i dette løsningsforslaget er gjengitt fra Utdanningsdirektoratets (UDIR) eksamen i Samfunnsøkonomi 2 (våren 2026). Vi gjengir oppgaveteksten bevisst, slik at du kan følge løsningen uten å veksle mellom dokumenter. Eksamensoppgaver fra offentlige myndigheter er uten opphavsrettsvern etter åndsverkloven § 14 og kan gjengis fritt. Selve løsningsforslaget, forklaringene og figurene er utarbeidet av Eksamenssett.no. Opphavsrettsbeskyttede bilder og illustrasjoner fra originaleksamen er fjernet.