JUS1211 · UiO
Studieguide for JUS1211 Privatrett II
Komplett pensumoversikt for privatrett ii ved UiO — med forklaringer, sentrale begreper, eksamenstips og vanlige fallgruver. Eksamensoptimalisert basert på tidligere eksamener.
Ikke juridisk rådgivning
Dette er studiemateriell for eksamensforberedelse på eksamenssett.no — ikke juridisk bistand i konkrete saker. Lover og forskrifter endres, og eldre løsningsforslag gjenspeiler rettstilstanden på eksamenstidspunktet. Sjekk alltid gjeldende rett på lovdata.no. Slik lages og kvalitetssikres innholdet
Introduksjon
Om emnet
JUS1211 Privatrett II er et emne på 30 studiepoeng i andre semester av masterstudiet i rettsvitenskap ved Universitetet i Oslo. Nå skal du ikke bare kjenne reglene, du skal anvende dem på sammensatte faktum og gjøre rede for din egen metodebruk. Guiden bygger på 22 eksamenssett fra H2015 til V2026 og sensorveiledningene til dem.
Emnet har fire fagområder:
- Familierett – formuesordninger, råderett og eierforhold, likedeling og skjevdeling, forlodd, vederlag, gjeldsavleggelse og samboerskap.
- Arverett – arvegangsklassene, ektefellens og samboerens arv, uskifte, testamenter, pliktdel og grensen mellom livs- og dødsdisposisjon.
- Fast eiendoms rettsforhold – eiendomsrettens innhold, naborett, servitutter, hevd og alders tids bruk, sameie, allemannsrett, tinglysing og eiendomsvernet, også for samiske rettigheter.
- Juridisk metodelære – rettskildefaktorene, slutning, vekt og harmonisering, lovtolkning og prejudikatlære. Både eget tema og verktøyet i de tre andre.
Slik er eksamen bygd opp
Eksamen er en seks timers skoleeksamen i Inspera (H2026: 22. desember kl. 09) med to deler. Tidsanslaget i oppgaveteksten er vektingen. Av de åtte siste settene (H2022–V2026) var fem delt 3 + 3 timer (V2023, H2023, V2024, H2024, V2026), to 4 + 2 (V2025, H2025) og ett 3,5 + 2,5 (H2022). Når tida er lik, teller delene likt.
- Del I er en praktikumsoppgave – ett faktum med navngitte parter som fremmer krav og anførsler, ofte avsluttet med «Drøft og avgjør rettsspørsmålene oppgaven reiser». Å identifisere spørsmålene er en del av prøven. Av de 22 del I-ene siden H2015 hadde 10 tingsrett, 9 familierett og 8 arverett; flere kombinerte to fagområder.
- Del II er en teorioppgave – oftest en domsanalyse (9 av 22 sett, 5 av de 8 siste): et utdrag med avsnittsnumre der du gjør rede for og vurderer rettskildebruken. Ellers ren teori (7), sammenlignende teori (4, sist H2025 om ektefellers og samboeres arv) og i V2026 konstitusjonelt eiendomsvern.
Hjelpemidler
Du har Lovdata Pro i eksamensmodus med lover og forskrifter, rettspraksis fra Høyesterett og lagmannsrettene, forarbeider og internasjonale kilder. Fritekstmerknadene er avviklet og erstattet av henvisningsmerknader. Du har ikke tingrettsdommer, juridisk litteratur eller Karnovs lovkommentarer (UiOs veiledning for Lovdata Pro, hentet 2.10.2026). Sjekk selv i eksamensmodus hvilke kilder som faktisk er tilgjengelige. I tillegg kan du ta med inntil to alminnelige rettskrivningsordbøker og «Juridisk og administrativ ordliste – bokmål-nynorsk», uten innarbeidelser. Hjemmel og forarbeider kan slås opp, men oppslag tar tid: teori, sentrale dommer og rettskildevekt må sitte i hodet. Emnesiden krever korrekte henvisninger til alle kilder: oppgi paragraf, ledd og bokstav, og dom med årgang og side eller HR-nummer.
Nytt siden i fjor
- Samiske rettigheter hører nå med både under alders tids bruk og under det konstitusjonelle eiendomsvernet – prøvd i del II i V2026.
- Ekteskapsloven § 3: forbud mot ekteskap mellom søskenbarn fra 1. januar 2025, med samtykkeadgang.
- Viltressursloven erstatter viltloven fra 1. juli 2026: grunneiers enerett til jakt og fangst (§ 33) og overlating høyst ti år om gangen (§ 35).
- Menneskerettsloven § 2 har fra 1. januar 2026 seks konvensjoner (CRPD som nr. 6).
- Grunnbeløpet er 136 549 kroner fra 1. mai 2026 – bruk satsen ved arvefallet.
Familierett: Skjevdeling
EksamensrelevantSkjevdeling etter ekteskapsloven § 59 er unntaket fra likedelingen i § 58: verdier som sikkert kan spores tilbake til det en ektefelle eide ved vigselen, eller senere arvet eller fikk i gave fra andre enn ektefellen, kan holdes utenfor delingen. Kravet er et nettokrav, verdien må være i behold i egen rådighetsdel, og markedsskapt verdistigning behandles annerledes enn innsatsskapt. Rt. 2002 s. 1596 gir en forholdsmessig andel når midlene var egenkapital, Rt. 2008 s. 769 bare nominelt beløp med inflasjon når de gikk til nedbetaling.
Rettslig utgangspunkt
Ved separasjon eller skilsmisse skal ektefellenes samlede formuer som utgangspunkt deles likt etter fradrag for gjeld, jf. ekteskapsloven (el.) § 58 første ledd. Skjevdeling etter el. § 59 er det praktisk viktigste unntaket. Etter § 59 første ledd kan «verdien av formue som klart kan føres tilbake til midler som en ektefelle hadde da ekteskapet ble inngått eller senere har ervervet ved arv, eller ved gave fra andre enn ektefellen», kreves holdt utenfor delingen. Skjevdeling var del I-tema i blant annet H2016, H2017, V2019, V2021, V2022, H2023 og V2025, og Rt. 2008 s. 769 ble gitt som domsanalyse i V2024.
Fire presiseringer bør sitte før drøftelsen begynner. Skjevdeling er et verdikrav, ikke et krav på en bestemt gjenstand: ektefellen krever at et beløp holdes utenfor delingsgrunnlaget — hvem som får tingen, avgjøres av §§ 66–67. Skjevdelingsmidler er felleseie, ikke særeie; de unntas bare fra likedelingen. Skjevdeling er en rett, ikke en plikt, og hver ektefelle vurderes for seg. Og retten kan bare utøves i egen rådighetsdel: er de arvede kronene brukt på en eiendel den andre ektefellen eier, er skjevdelingskravet tapt, jf. Ot.prp. nr. 28 (1990–91) s. 121, Rt. 2001 s. 1434 og Rt. 2008 s. 769. Da må kravet eventuelt forfølges som vederlag.
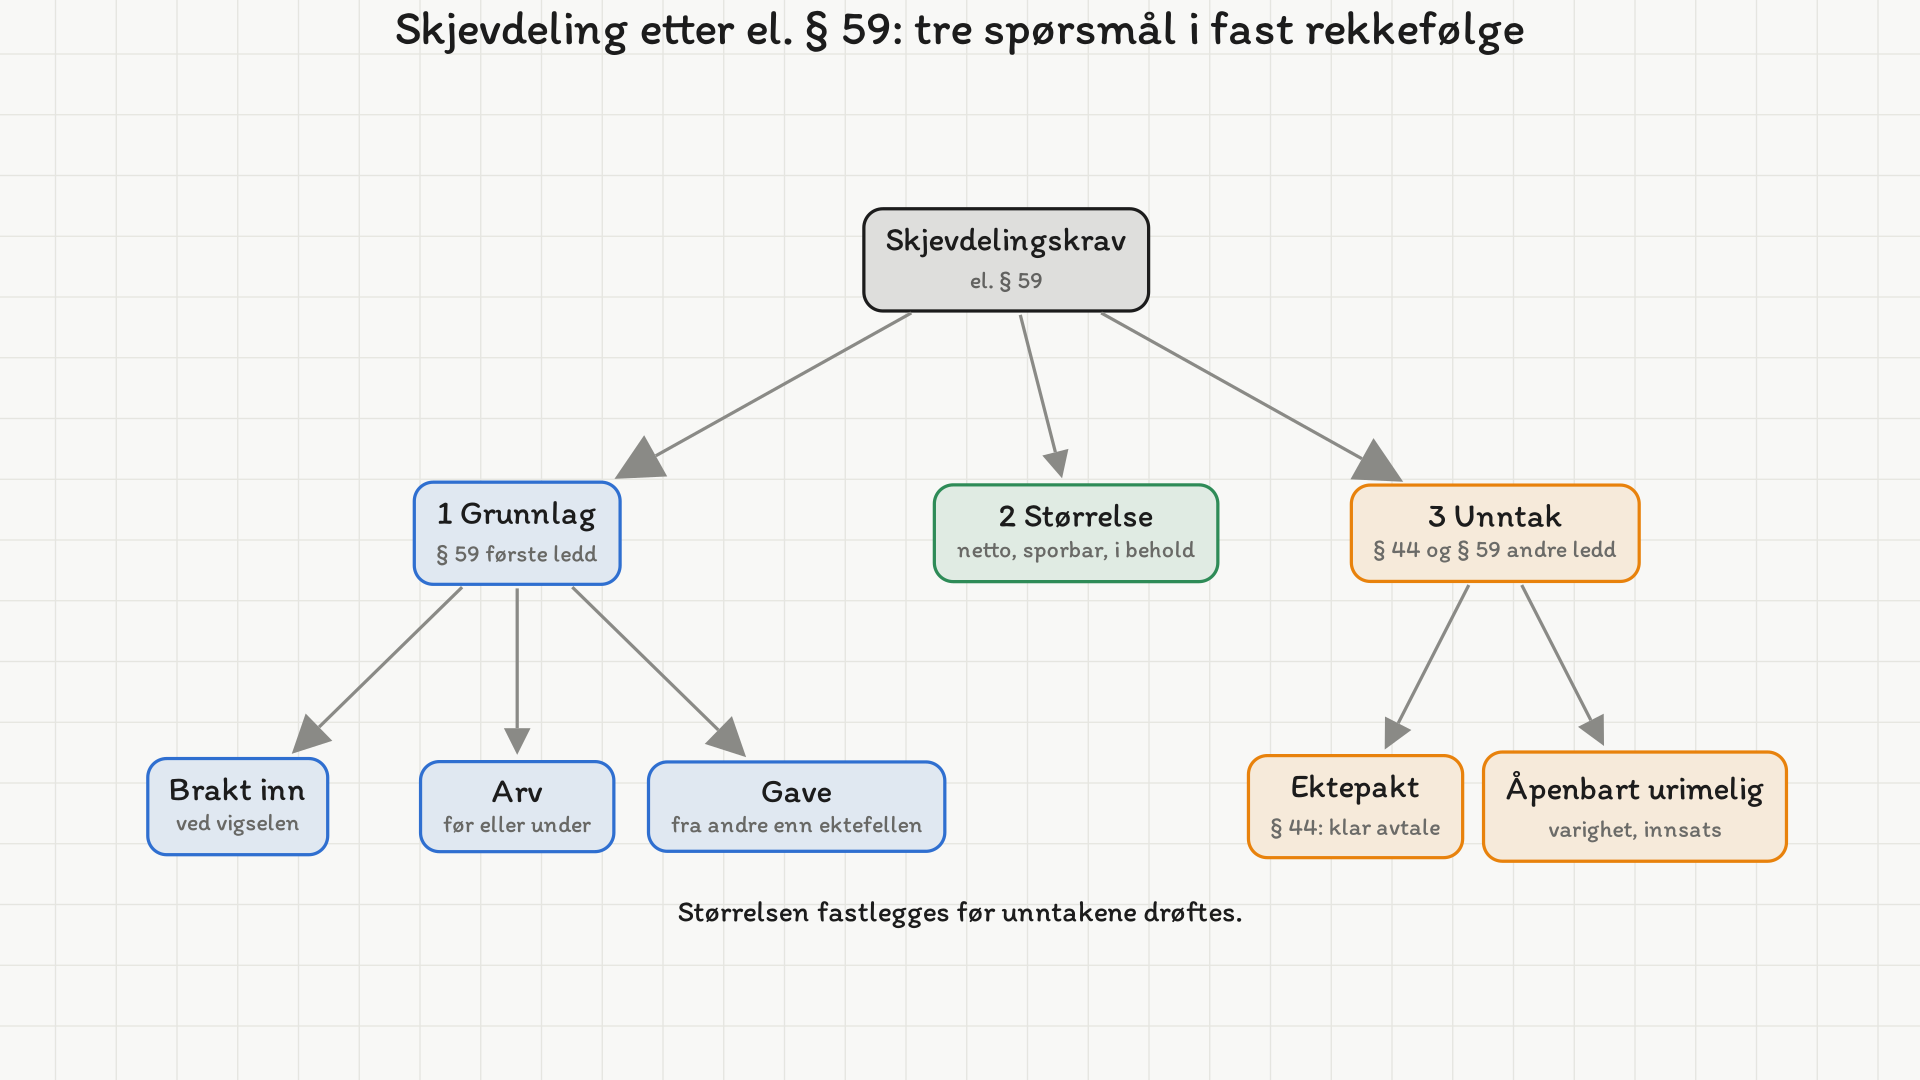
De tre skjevdelingsgrunnlagene
- Midler ektefellen hadde da ekteskapet ble inngått. Skjæringspunktet er vigselen. Verdier bygd opp i et forutgående samboerforhold hører hit.
- Arv — både legalarv og testamentsarv, mottatt før eller under ekteskapet.
- Gave fra andre enn ektefellen, typisk forskudd på arv fra foreldre. Gavealternativet gjelder gaver ervervet etter ekteskapsinngåelsen; en gave mottatt i samboertiden skjevdeles eventuelt som noe ektefellen «hadde da ekteskapet ble inngått». Gaver fra ektefellen gir ikke skjevdelingsrett og krever dessuten ektepakt, jf. el. § 50.
Beviskravet «klart kan føres tilbake til»
Ordene rommer både et sporbarhetskrav og et skjerpet beviskrav. Den som krever skjevdeling, må vise sammenhengen mellom det opprinnelige ervervet og en verdi som finnes på skjæringstidspunktet. Tvil går ut over kravshaveren — ved uklarhet faller man tilbake på likedeling etter § 58 første ledd.
Ombytting bryter ikke uten videre sammenhengen: arvede aksjer som selges og reinvesteres, kan fortsatt skjevdeles. Grensen er trukket i Rt. 2015 s. 710, der Høyesterett presiserte beviskravet til et krav om «tilstrekkelig økonomisk identitet» mellom det som finnes på skjæringstidspunktet og de opprinnelige midlene. Midler som gikk gjennom mange transaksjoner på en aksjehandelskonto, blandet med lånte midler, ble ansett gradvis fortrengt av likedelingsmidler (avsnitt 49–52), og verdiøkningen som skyldtes selve aksjehandelen, skulle likedeles (avsnitt 48). Dette er en presiserende tolkning av lovteksten — et poeng som gir uttelling når dommen brukes i domsanalyse.
Verdien må dessuten være i behold. Arv brukt på ferier, mat og løpende forbruk er borte og gir intet krav. Det samme gjelder kroner lagt inn i en eiendel den andre ektefellen eier alene.
Skjevdeling er et nettokrav — tidspunktet avgjør hvilken gjeld som teller
Skjevdeling gjelder «verdien av formue», altså nettoverdier, jf. Rt. 2002 s. 1596. Hvilken gjeld som reduserer kravet, beror på når midlene kom inn:
| Grunnlag | Hva som er skjevdelingsgrunnlaget |
|---|---|
| Midler ektefellen hadde ved vigselen | Nettoformuen på dette tidspunktet. Også gjeld uten tilknytning til den innbrakte eiendelen — for eksempel studiegjeld — reduserer kravet krone for krone. |
| Arv eller gave mottatt etter vigselen | Nettoverdien av det som faktisk ble mottatt. Gjeld ektefellen hadde fra før, reduserer ikke kravet, selv om hun var i underbalanse ved vigselen. Gjeld som overtas sammen med arven, reduserer derimot kravet — også når det er ren forbruksgjeld. |
Er gjelden større enn verdien, er kravet null; et negativt krav trekkes ikke fra delingsmidlene. Det gjøres normalt ikke fradrag for utgifter til alminnelig vedlikehold på eiendelen, jf. NOU 1987:30 s. 83 — da opprettholdes bare verdier.
Verdiendringer: markedsskapt, innsatsskapt og inflasjon
Her skilles de gode besvarelsene fra de middelmådige. Utgangspunktet er et kausalitetskrav: etter Ot.prp. nr. 28 (1990–91) s. 121 holdes stigningen utenfor delingen «dersom den skyldes innsats med midler som ellers er unntatt fra deling». Av dette følger tre linjer:
- Markedsskapt verdistigning på et objekt som i sin helhet er skjevdelingsmiddel, følger objektet. Stiger en arvet bolig i verdi på grunn av markedet, kan nåverdien føres tilbake til arven.
- Innsatsskapt verdistigning tilhører delingsgrunnlaget. Verdiøkning som skyldes ektefellenes arbeid, egne investeringer under ekteskapet eller nedbetaling med felleseiemidler, er ikke skjevdelingsmidler.
- Inflasjonsjustering er tillatt. Skjevdelingsretten omfatter verdistigning som følger av den alminnelige prisstigningen, jf. Ot.prp. nr. 28 (1990–91) s. 121, Rt. 2004 s. 108 avsnitt 19 og Rt. 2008 s. 769 avsnitt 78: lovens utgangspunkt er nåverdien av formuen.
De to sentrale dommene løser ulike typetilfeller og må holdes fra hverandre:
| Dom | Typetilfelle | Løsning |
|---|---|---|
| Rt. 2002 s. 1596 | Eiendelen var delvis lånefinansiert da ekteskapet ble inngått; skjevdelingsmidlene var egenkapitalen | Kravet gjelder den forholdsmessige andelen av verdien på skjæringstidspunktet — den andelen som ikke var lånefinansiert ved vigselen |
| Rt. 2008 s. 769 | Skjevdelingsmidler brukt til å nedbetale gjeld på en eiendom partene alt hadde kjøpt | Markedsstigningen kan ikke skjevdeles — den kan ikke føres tilbake til nedbetalingen (avsnitt 74 og 76) — men beløpet skal inflasjonsjusteres (avsnitt 78) |
Rt. 2008 s. 769 åpner i avsnitt 73–75 for en nyanse: var lånet bare en mellomfinansiering i påvente av en arv partene konkret regnet med, kan sammenhengen med anskaffelsen være til stede likevel. Brukes arv som egenkapital ved et kjøp under ekteskapet, er det samme årsakssynspunktet som bærer den forholdsmessige løsningen: arven var med på å bestemme hva som ble kjøpt.
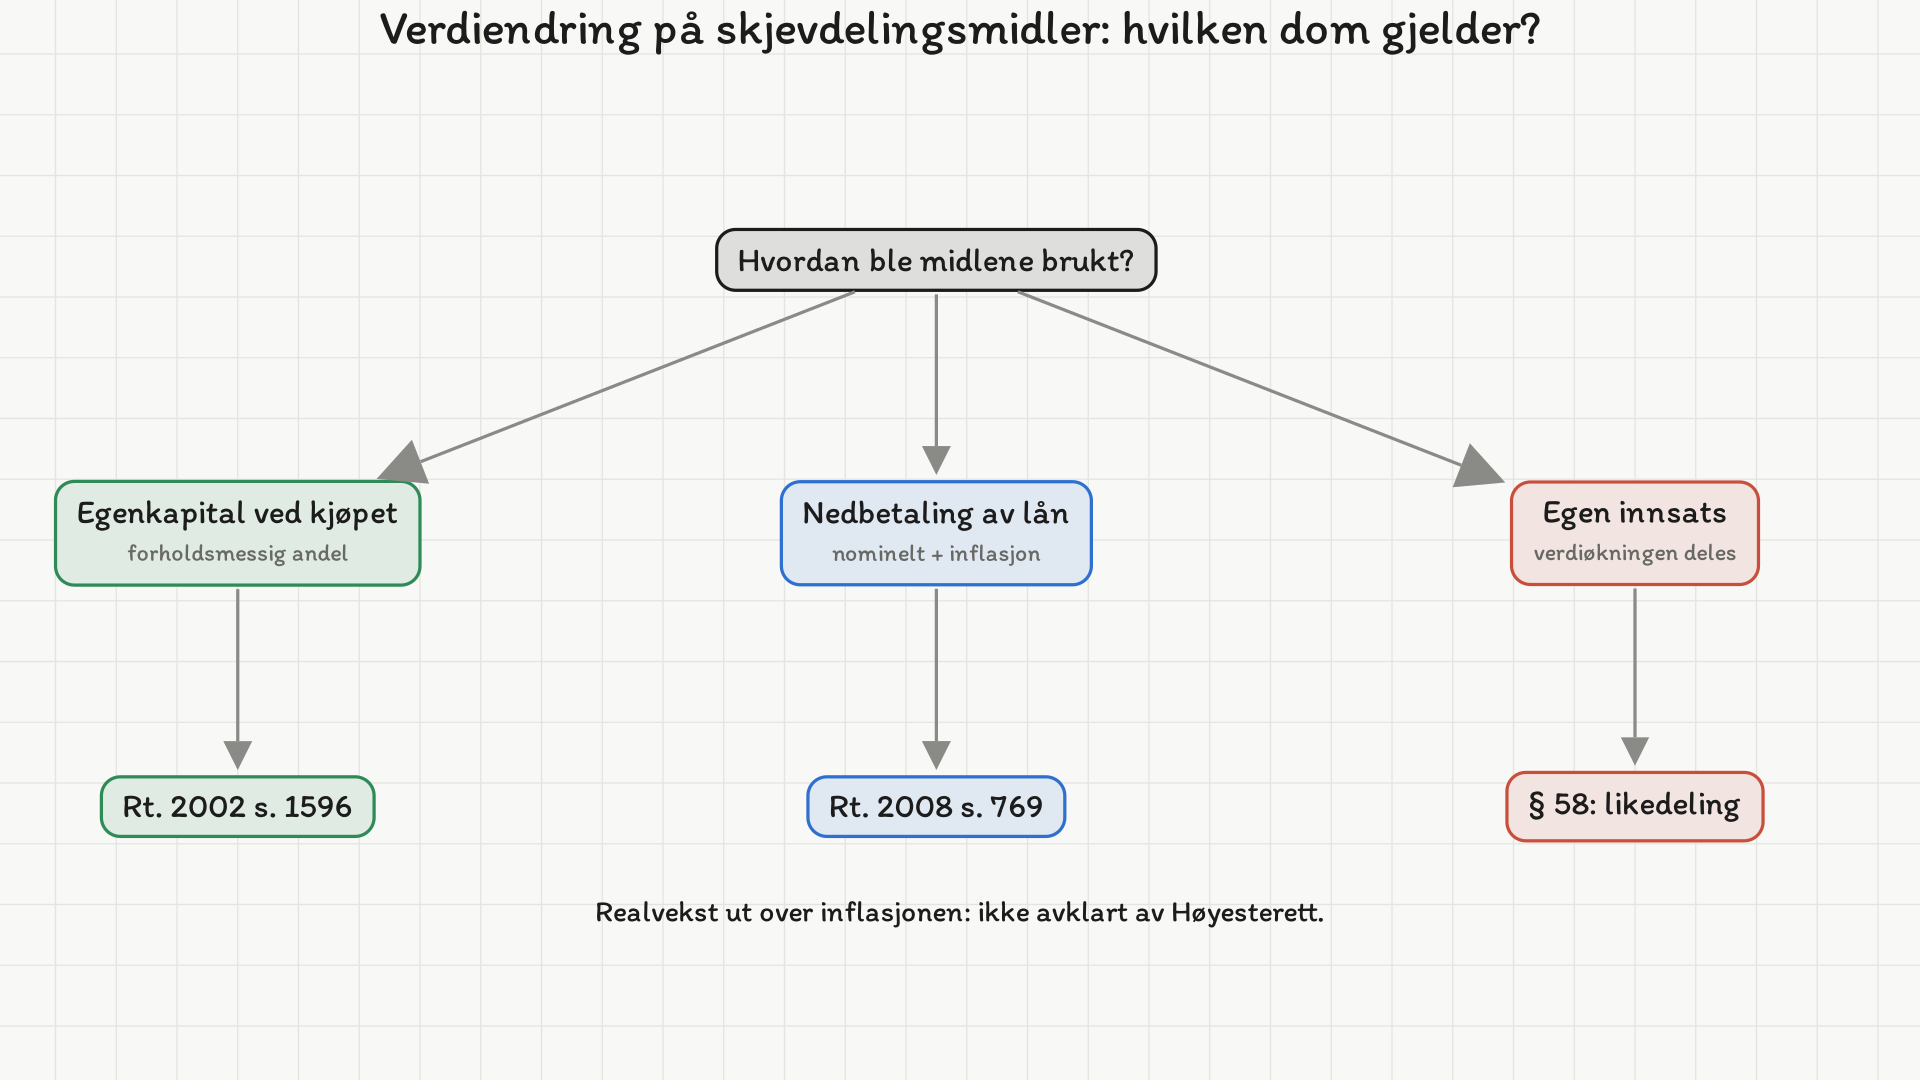
Om en realverdivekst utover inflasjonen kan skjevdeles, er ikke avklart av Høyesterett. En problematisering premieres: forankret i ordlyden «klart kan føres tilbake til», i Rt. 2008 s. 769 mot skjevdeling, eller i at uklarhet trekker mot hovedregelen om likedeling i § 58. Verdifall rammer kravet: er verdien ikke i behold på skjæringstidspunktet etter § 60, er kravet tilsvarende redusert.
Ektepakt om unntak fra skjevdeling — el. § 44
Ved ektepakt kan ektefellene bestemme at § 59 første og/eller tredje ledd ikke skal gjelde ved et senere oppgjør. Avtalen kan begrenses til den ene ektefellens formue eller deler av den, gjøres betinget av felles livsarvinger eller av at skifte skjer etter et bestemt tidspunkt, og begrenses til oppgjør ved død. Andre ledd kan ikke avtales bort. Nevner faktum en ektepakt, er spørsmålet om den kan tolkes slik at skjevdelingsretten er gitt opp. Terskelen er streng: normalt kreves en klar avtale, og formkravene tilsier forsiktighet med å innfortolke noe teksten ikke sier, jf. Rt. 2008 s. 769.
Sikkerhetsventilene i andre og tredje ledd
Etter § 59 andre ledd kan skjevdelingsretten falle helt eller delvis bort dersom den vil føre til et åpenbart urimelig resultat. Loven nevner ekteskapets varighet og ektefellenes innsats for familien; forutgående samboerskap regnes med i varigheten. Ektefellenes økonomiske stilling framover står også sentralt — typetilfellet er at den ene bringer inn boligen, paret derfor ikke har spart, og den andre går tomhendt ut av et langt ekteskap. Skyld er uten betydning. Høyesterett har kalt bestemmelsen en snever unntaksregel (Rt. 2002 s. 1596, se også Rt. 1999 s. 137), men den brukes i praksis ganske ofte, typisk ved at en brøk av skjevdelingsformuen likedeles. Tredje ledd åpner for utvidet skjevdeling av felleseie utenfor første ledd «dersom sterke grunner taler for det» — vilkåret er nesten alltid avvist på eksamen. Drøft andre og tredje ledd bare når faktum gir konkrete holdepunkter, og aldri i stedet for første ledd.
Praktikumseksempel — arv som egenkapital og førekteskapelig sparing
Oppgave: Silje Nygård og Henrik Aune giftet seg i 2014 og ble separert i 2026. Ingen ektepakt. Henrik hadde ved vigselen 400 000 kroner på en sparekonto som har stått urørt siden, og 250 000 kroner i studiegjeld som senere er nedbetalt med lønn. Silje arvet 1 500 000 kroner i 2017. I 2018 kjøpte hun en enebolig i Hamar for 6 000 000 kroner i eget navn: arven var egenkapital, resten lån. På skjæringstidspunktet er boligen verdt 9 000 000 kroner og lånet 3 300 000. Stigningen skyldes markedet; prisstigningen (KPI) i perioden var 30 prosent. Silje har i tillegg 200 000 kroner i banken, Henrik en bil verdt 150 000. Silje krever 2 250 000 kroner skjevdelt; Henrik mener hun bare kan kreve arvebeløpet, og krever selv 400 000 kroner skjevdelt. Drøft og avgjør kravene og sett opp delingsoppgjøret.
- Problemstilling. To skjevdelingskrav etter el. § 59 første ledd skal avgjøres, deretter oppgjøret etter § 58. Formuesordningen er felleseie, jf. §§ 56 og 58 første ledd, fordi verken ektepakt eller giverbestemmelse foreligger.
- Henriks krav — regel og subsumsjon. Grunnlaget er midler han «hadde da ekteskapet ble inngått». Skjevdeling er et nettokrav, og for førekteskapelige midler reduserer all gjeld ved vigselen kravet, også studiegjeld uten tilknytning til kontoen. Netto ved vigselen: 400 000 − 250 000 = 150 000 kroner. Beløpet står urørt og er sporbart. Delkonklusjon: 150 000 kroner kan skjevdeles.
- Siljes krav — grunnlag og nettobeløp. Arven kom etter vigselen, og arvebeløpet på 1 500 000 kroner er nettoverdien. At pengene ble satt inn i hennes egen bolig, betyr at de er i behold i egen rådighetsdel.
- Siljes krav — verdistigningen (tolkning). Spørsmålet om stigningen skal behandles for seg. Arven var egenkapital ved selve kjøpet, og kjøpet bygde på den. Etter årsakssynspunktet i Ot.prp. nr. 28 (1990–91) s. 121 og den forholdsmessige løsningen i Rt. 2002 s. 1596 er rammen innskuddsbrøken 1 500 000 / 6 000 000 = 1/4 av dagens verdi: 0,25 · 9 000 000 = 2 250 000 kroner. Den sikre kjernen er nominelt beløp med inflasjon: 1 500 000 · 1,30 = 1 950 000 kroner. De resterende 300 000 kronene er realvekst, som Høyesterett ikke har avklart.
- Siljes krav — delkonklusjon. Stigningen er markedsskapt og følger den andelen arven finansierte. Det taler for hele rammen på 2 250 000 kroner. Den som legger avgjørende vekt på kravet om at verdien «klart» kan føres tilbake, og lar tvil gå mot likedeling, lander på 1 950 000 kroner; begge løsninger kan begrunnes.
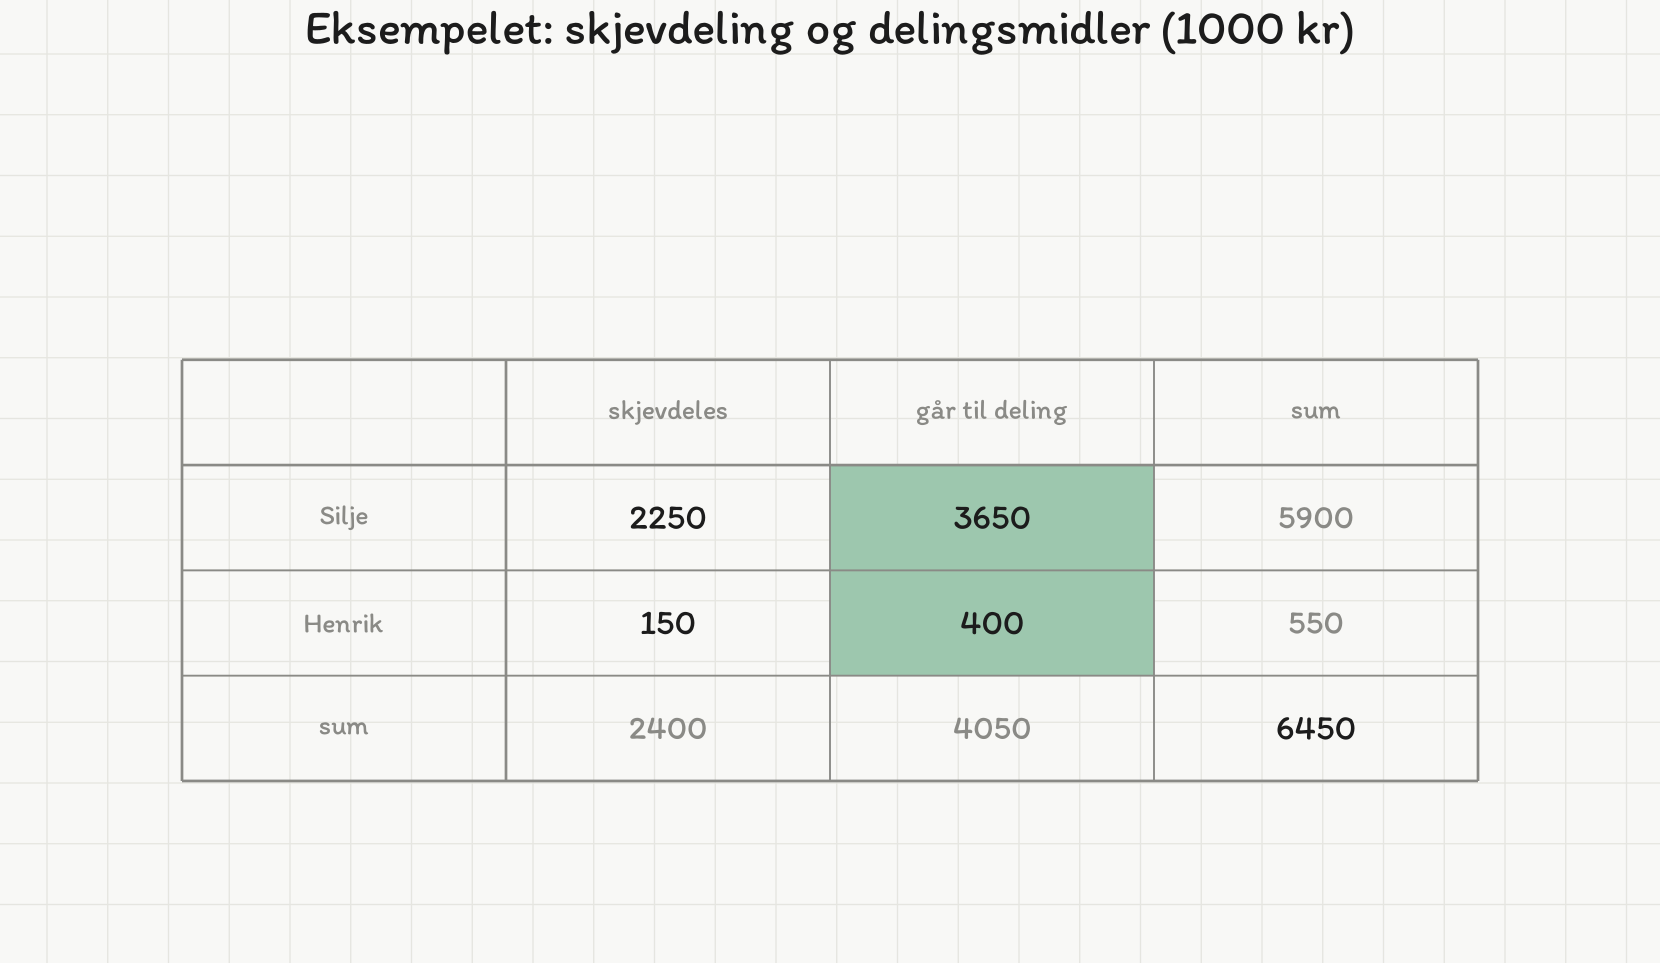
- Oppgjøret. Silje holder midler utenfor etter § 59, så § 58 tredje ledd gjelder. Lånet finansierte den delen av boligen som ikke skjevdeles, og gir fullt fradrag etter bokstav a. Siljes delingsmidler: 9 000 000 − 2 250 000 − 3 300 000 + 200 000 = 3 650 000. Henriks delingsmidler: 400 000 + 150 000 − 150 000 = 400 000. Delingsmassen er 4 050 000, og hver skal ha 2 025 000. Silje betaler Henrik 3 650 000 − 2 025 000 = 1 625 000 kroner. Kontroll: Silje sitter igjen med 2 250 000 + 2 025 000 = 4 275 000, Henrik med 150 000 + 2 025 000 = 2 175 000, til sammen 6 450 000 = samlet nettoformue.
- Urimelighet. Tolv års ekteskap, begge i arbeid, og Henrik går ut med over to millioner. Faktum gir ikke holdepunkter for at resultatet er åpenbart urimelig etter § 59 andre ledd.
Svar: Henrik kan skjevdele 150 000 kroner og Silje 2 250 000 kroner (subsidiært 1 950 000 hvis realveksten deles). Silje må betale Henrik 1 625 000 kroner (subsidiært 1 775 000).
Kort eksempel — arv til nedbetaling og arv lagt i ektefellens hytte
Oppgave: Jonas arvet 600 000 kroner i 2019. 400 000 gikk til ekstra nedbetaling på lånet på boligen han eier alene og hadde kjøpt i 2016; 200 000 gikk til nytt tak på hytta kona Thea eier som særeie. Prisstigningen fram til skjæringstidspunktet var 20 prosent. Hva kan Jonas skjevdele?
- Nedbetalingen. Arven er netto 600 000 og kom etter vigselen. De 400 000 er i behold som redusert gjeld i egen bolig. Boligen var kjøpt før arven, så markedsstigningen kan ikke føres tilbake til nedbetalingen, jf. Rt. 2008 s. 769 avsnitt 74 og 76. Beløpet inflasjonsjusteres: 400 000 · 1,20 = 480 000 kroner.
- Taket på hytta. De 200 000 ligger i Theas særeie og er ikke i behold i Jonas’ rådighetsdel; skjevdelingskravet er tapt selv om kronene kan spores. Mulig grunnlag er vederlag etter el. § 73 for medvirkning til å øke Theas særeie.
Svar: Jonas kan skjevdele 480 000 kroner. Pengene i Theas hytte kan bare kreves som vederlag etter § 73.
Fremgangsmåte på praktikum
- Fastslå formuesordningen og eierforholdene. Er en eiendel i sameie, skjevdeler hver sin eierandel — sameie utelukker ikke skjevdeling.
- Identifiser grunnlaget for hver ektefelle for seg, og fastslå om midlene kom før eller etter vigselen.
- Regn ut nettoverdien ved ervervet, og vis regnestykket.
- Vurder sporbarhet, økonomisk identitet og om verdien er i behold i egen rådighetsdel.
- Ta stilling til verdiendringene som et eget spørsmål, med begrunnelse.
- Sjekk om en ektepakt avskjærer skjevdelingsretten, jf. el. § 44.
- Drøft § 59 andre eller tredje ledd bare hvis faktum gir grunn til det, og etter at kravets størrelse er fastlagt.
- Sett opp delingsoppgjøret med tall og konkluder i kroner. Er det både felleseie og særeie i boet, si at det er et sammensatt skifte.
Nøkkelformler
- •El. § 58 første ledd: likedeling etter fradrag for gjeld — og oppsamlingsregelen når skjevdeling ikke er bevist
- •El. § 59 første ledd: «verdien av formue som klart kan føres tilbake til» midler fra før ekteskapet, arv eller gave fra andre enn ektefellen
- •El. § 59 andre ledd: retten kan falle helt eller delvis bort ved «åpenbart urimelig» resultat — varighet og innsats for familien
- •El. § 59 tredje ledd: utvidet skjevdeling av annet felleseie bare når «sterke grunner» taler for det
- •El. § 44: ektepakt om at § 59 første og/eller tredje ledd ikke skal gjelde — andre ledd kan ikke avtales bort
- •El. § 60: skjæringstidspunktet for hvilke verdier og hvilken gjeld oppgjøret bygger på
- •Rt. 2002 s. 1596: nettokrav; ved lånefinansiert erverv gjelder kravet den forholdsmessige andelen av verdien på skjæringstidspunktet
- •Rt. 2008 s. 769: nedbetaling av gjeld gir ikke rett til markedsstigningen (avsnitt 74 og 76), men beløpet inflasjonsjusteres (avsnitt 78)
- •Rt. 2015 s. 710: «tilstrekkelig økonomisk identitet»; mange ombyttinger blandet med lånte midler fortrenger skjevdelingsmidlene
- •Rt. 1999 s. 137 og Rt. 1999 s. 177: § 59 andre ledd er en snever unntaksregel; varigheten inkluderer forutgående samboerskap
- •Ot.prp. nr. 28 (1990–91) s. 121 og NOU 1987:30 s. 83: kausalitetskravet, inflasjonsjustering og ingen fradrag for alminnelig vedlikehold
Vanlige feil
- ⚠️Å gå direkte til § 59 andre ledd og drøfte alt der. Første ledd er hovedregelen, og kravets størrelse må fastlegges først (sensorveiledningen for H2012).
- ⚠️Å skjevdele bruttoverdien. Skjevdeling er et nettokrav, og mange strever med å se at kravet er en verdipost, ikke en ting (sensorveiledningen for V2019).
- ⚠️Å slutte fra sameie til at skjevdeling er utelukket. Hver ektefelle skjevdeler sin egen eierandel (sensorveiledningen for H2016).
- ⚠️Å overse at verdien må være i behold i egen rådighetsdel. Kroner lagt inn i det den andre eier, gir ikke skjevdeling, og nettopp dette er ofte poenget i oppgaven (sensorveiledningen for H2012).
- ⚠️Å behandle all verdistigning likt. Markedsskapt vekst kan følge skjevdelingsmidlene, mens vekst fra egne investeringer eller innsats hører til delingsgrunnlaget (sensorveiledningen for H2023).
- ⚠️Å trekke fra gjeld som ikke hører til kravet. For arv mottatt etter vigselen er ektefellens gamle studiegjeld uten betydning, og alminnelig vedlikehold gir normalt ikke fradrag (sensorveiledningen for H2014).
- ⚠️Å bruke Rt. 2002 s. 1596 på nedbetaling av gjeld på en eiendom som alt var kjøpt. Da gjelder Rt. 2008 s. 769: nominelt beløp med inflasjon, ikke markedsstigningen.
Eksamenstips
- 💡Start i § 59 første ledd og fastslå kravets størrelse før du nærmer deg andre ledd. Å gå rett på «åpenbart urimelig» er en av de svakeste åpningene (sensorveiledningen for H2012).
- 💡Behandle to spørsmål hver for seg: hva ektefellen faktisk brakte inn, og om verdistigningen kan skjevdeles. Sensorveiledningen for V2025 krever uttrykkelig at de holdes fra hverandre.
- 💡Bruk riktig dom til riktig typetilfelle: Rt. 2002 s. 1596 når midlene var egenkapital i en delvis lånefinansiert eiendel (forholdsmessig andel), Rt. 2008 s. 769 når de gikk til nedbetaling på en eiendom partene alt eide (nominelt beløp med inflasjon).
- 💡Vis nettoberegningen i kroner og si hvorfor gjelden teller eller ikke: gjeld ved vigselen reduserer førekteskapelige midler, mens gammel gjeld ikke reduserer arv mottatt senere.
- 💡Spør alltid om verdien er i behold i egen rådighetsdel. Midler lagt inn i det den andre eier, gir ikke skjevdeling, men kan gi vederlag etter § 63 eller § 73.
- 💡Nevner faktum en ektepakt, vurder el. § 44: kan avtalen tolkes som at skjevdelingen er gitt opp? Det kreves klare holdepunkter, jf. Rt. 2008 s. 769 (V2021, V2022).
- 💡Overstiger verdistigningen inflasjonen, er rettstilstanden uavklart. En kort, forankret problematisering trekker opp; velg standpunkt og begrunn det, gjerne med at tvil trekker mot likedeling.
Laster...
Laster…