ECON3150 · UiO
Studieguide for ECON3150 Introductory Econometrics
Komplett pensumoversikt for introductory econometrics ved UiO — med forklaringer, sentrale begreper, eksamenstips og vanlige fallgruver. Eksamensoptimalisert basert på tidligere eksamener.
Introduksjon
Denne guiden er bygd på 47 eksamenssett i ECON3150/4150 fra 2003 til 2026 og UiOs 31 sensorveiledninger og løsningsforslag. Alle 27 sett fra 2013 til og med utsatt eksamen våren 2026 er gått gjennom deloppgave for deloppgave (445 deloppgaver), og tallene i guiden («i 8 av 10 sett 2022–2026») kommer derfra.
Eksamen er en 3-timers skoleeksamen om våren med åpen bok: alle trykte og skrevne hjelpemidler er tillatt. Emnebeskrivelsen for dagens emne sier at du bruker den digitale vitenskapelige kalkulatoren i Inspera og ikke kan ta med egen kalkulator. Forsidene til settene fra 2022 (ordinær og utsatt) tillot derimot to egne kalkulatorer — sjekk emnesiden før eksamen. Oppgavene er på engelsk, og du kan svare på norsk. Bakerst i settet står tabeller over kritiske verdier for og standardnormalfordelingen . Settene fra 2024 til 2026 begynner med instruksen «Be brief and to the point. Always motivate your answers.»
Slik ser settet ut nå (2022–2026). Du får en tabell med gjennomsnitt, standardavvik, min, maks og N, og så tre–fire regresjoner i én R-utskrift fra pakken fixest: koeffisient med standardfeil i parentes, antall observasjoner og R², SSR eller RMSE (RMSE i 2022V, 2022V-utsatt og 2023V). Deloppgavene ber deg tolke koeffisienter (en log-spesifikasjon står i 9 av 10 sett, alle unntatt V2024), lage konfidensintervall på et skjevt nivå (68, 80, 86, 90 eller 99 %), regne F-test fra SSR eller R² (8 av 10), R² fra SSR eller RMSE og standardavviket (5 av 10), predikere — også tilbake til kroner fra en log-modell (8 av 10) — og bruke OVB-formelen baklengs (4 av 10). Deretter kommer en kvasieksperimentell oppgave: instrumentvariabel med Wald-estimat (8 av 10), difference-in-differences (4 av 10) eller regresjonsdiskontinuitet (4 av 10). I 2025–2026 hadde settet fire oppgaver med 2–8 poeng hver (16–22 poeng i alt); 2022–2024 var det to oppgaver, der den første veide 60–80 %.
Det som ikke kommer lenger. Tidsrekker (Durbin–Watson, AR-modeller, prognoser, Dickey–Fuller) var eksamensstoff til 2013–2016, og utledninger av typen «vis at Cov(X, u) ≠ 0» sto i 12 av 16 sett 2014–2021 (siste gang 2019), men i ingen av de 10 settene 2022–2026. Logit/probit og paneldata med faste effekter var faste innslag 2014–2021 (13 og 12 av 16 sett), men har kommet én og null ganger siden 2022 — lær dem, men bruk tiden på regresjonsutskriften og kvasieksperimentene først.
OLS-estimering og tolkning
EksamensrelevantTolk koeffisienter i nivå- og log-modeller, prediker (også tilbake fra log til kroner), og vis hva enhetsbytte gjør med estimatene — slik alle ti sett 2022–2026 spør.
Hva eksamen spør om
OLS-tolkning er med i 26 av 27 sett siden 2013 og i alle 10 sett 2022–2026, nesten alltid som en etable med tre–fire regresjoner. Dette går igjen:
- Tolk en koeffisient når eller er logget — i 22 av 27 sett og alle 10 sett 2022–2026 (V2026 3a, V2024-utsatt 1a).
- Prediker for en konkret enhet — i 8 av 10 sett 2022–2026, ofte fra en log-modell tilbake til dollar (V2024-utsatt 1d, V2026 3c, V2026-utsatt 3c).
- Hva skjer med koeffisientene hvis en variabel måles i en annen enhet? — i 5 av 10 sett 2022–2026 (V2023 1f og 1h, V2024 1g, V2024-utsatt 1h, V2025 3f).
- Tolk konstantleddet — V2022 1d, V2022-utsatt 1d, V2024 1d, V2026-utsatt 3f.
- Dummyer og gruppesnitt — V2024 1a–1b, V2025-utsatt 2, V2026-utsatt 1a.
Slik gjør du det
Tolkning. Finn først formen, så enheten:
- Er i nivå eller log? Er i nivå, log eller en dummy?
- Nivå–nivå: én enhet mer ↔ enheter mer . Log–nivå: én enhet mer ↔ ca. % mer . Nivå–log: 1 % mer ↔ enheter mer . Log–log: 1 % mer ↔ % mer (elastisitet).
- % bygger på ; for oppgi også %.
- Er en 0/1-variabel, er koeffisienten i prosentpoeng, ikke prosent.
- Avslutt med «assosiert med» og «holdt … fast» for de andre regressorene.
Enhetsendring. Skriv den nye variabelen som en konstant ganger den gamle og sett inn: måles i nivå som , ganges alle koeffisienter og standardfeil med . Står i log, er : bare konstantleddet flytter seg, med . Måles som , deles koeffisienten på med . og t-verdier er uendret.
Prediksjon fra en log-modell. (1) Sett inn med riktige enheter; (2) regn ; (3) ta ; (4) oversett til enheten oppgaven ber om. UiOs fasit (V2024-utsatt 1d) nevner at den naive prediksjonen mangler faktoren .
Eksempel 1 (eksamensform). Data for 640 husholdninger: månedlig strømforbruk kwh, boligareal areal (m²) og pumpe = 1 hvis boligen har varmepumpe.
               mean       SD      min      max     N
kwh            1184    434.5    433.0     3915   640
areal         116.5    35.72    42.00    230.0   640
pumpe        0.3047   0.4606        0    1.000   640

reg1 = feols(kwh ~ areal, df, vcov = "hetero")
reg2 = feols(log(kwh) ~ areal, df, vcov = "hetero")
reg3 = feols(log(kwh) ~ areal + pumpe, df,
             vcov = "hetero")
                       reg1            reg2            reg3
Dep. Var.:              kwh        log(kwh)        log(kwh)
Constant           355 (53)   6.341 (0.038)   6.367 (0.037)
areal           7.12 (0.48) 0.0058 (0.0003) 0.0060 (0.0003)
pumpe                                        -0.175 (0.023)
___________________________________________________________
S.E. type         Het.-rob.       Het.-rob.       Het.-rob.
R2                    0.343           0.349           0.401
SSR              79,304,246           50.99           46.90
Observations            640             640             640
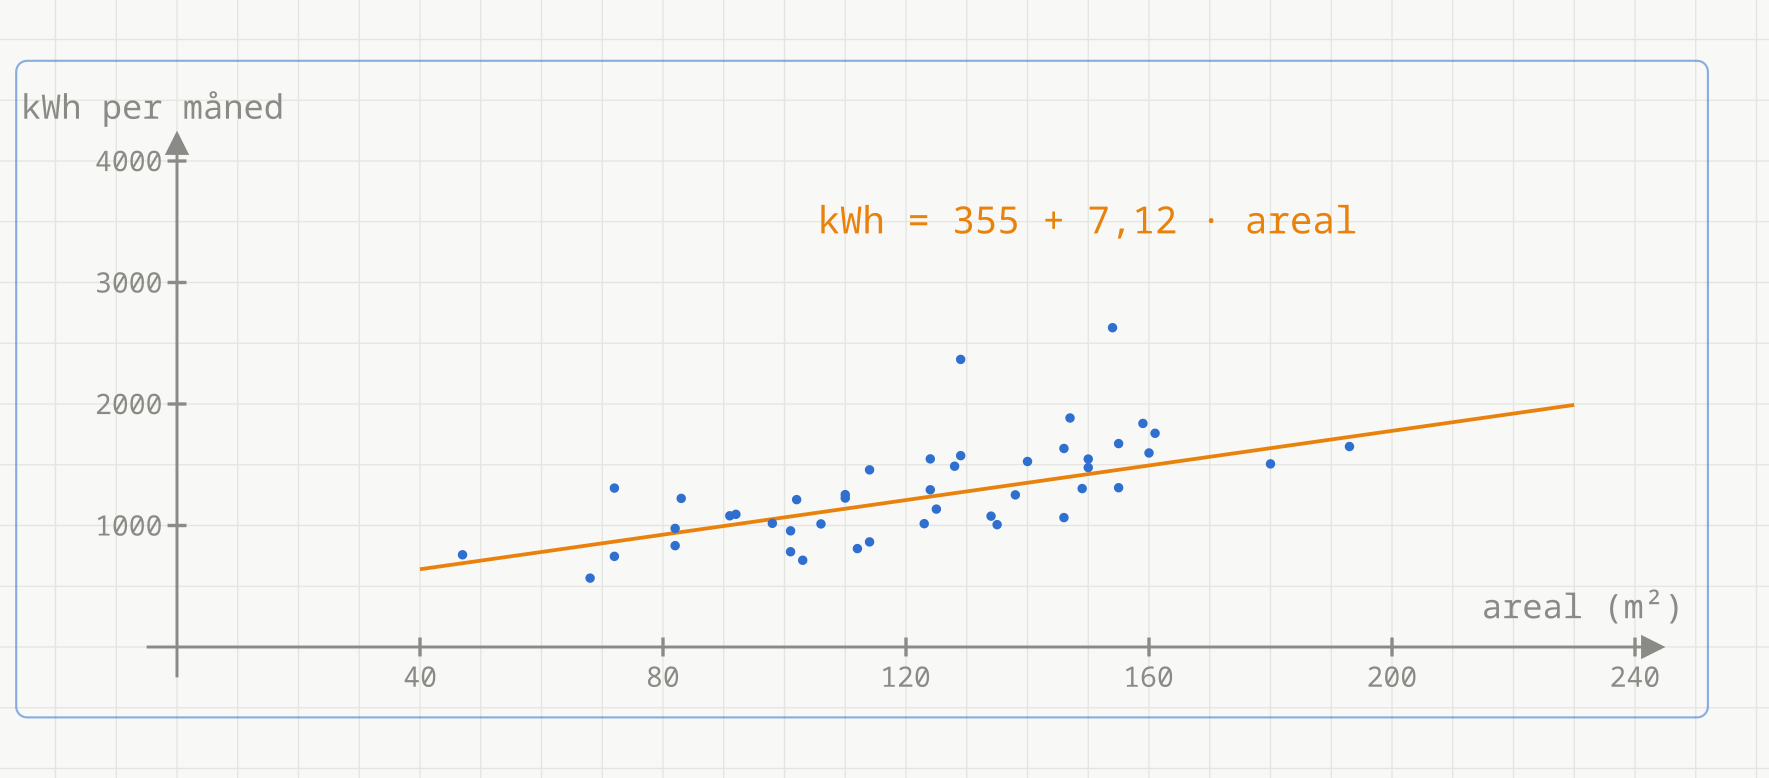
a) Tolk koeffisienten på areal og konstantleddet i reg1.
- Nivå–nivå: én m² mer ↔ 7,12 kWh høyere månedsforbruk.
- Konstantleddet 355 er predikert forbruk for en bolig på 0 m². Minste bolig er 42 m²: en ekstrapolasjon uten innhold.
Svar: +7,12 kWh per m² (assosiasjon); konstantleddet har ingen meningsfull tolkning her.
b) Tolk areal i reg2 og pumpe i reg3.
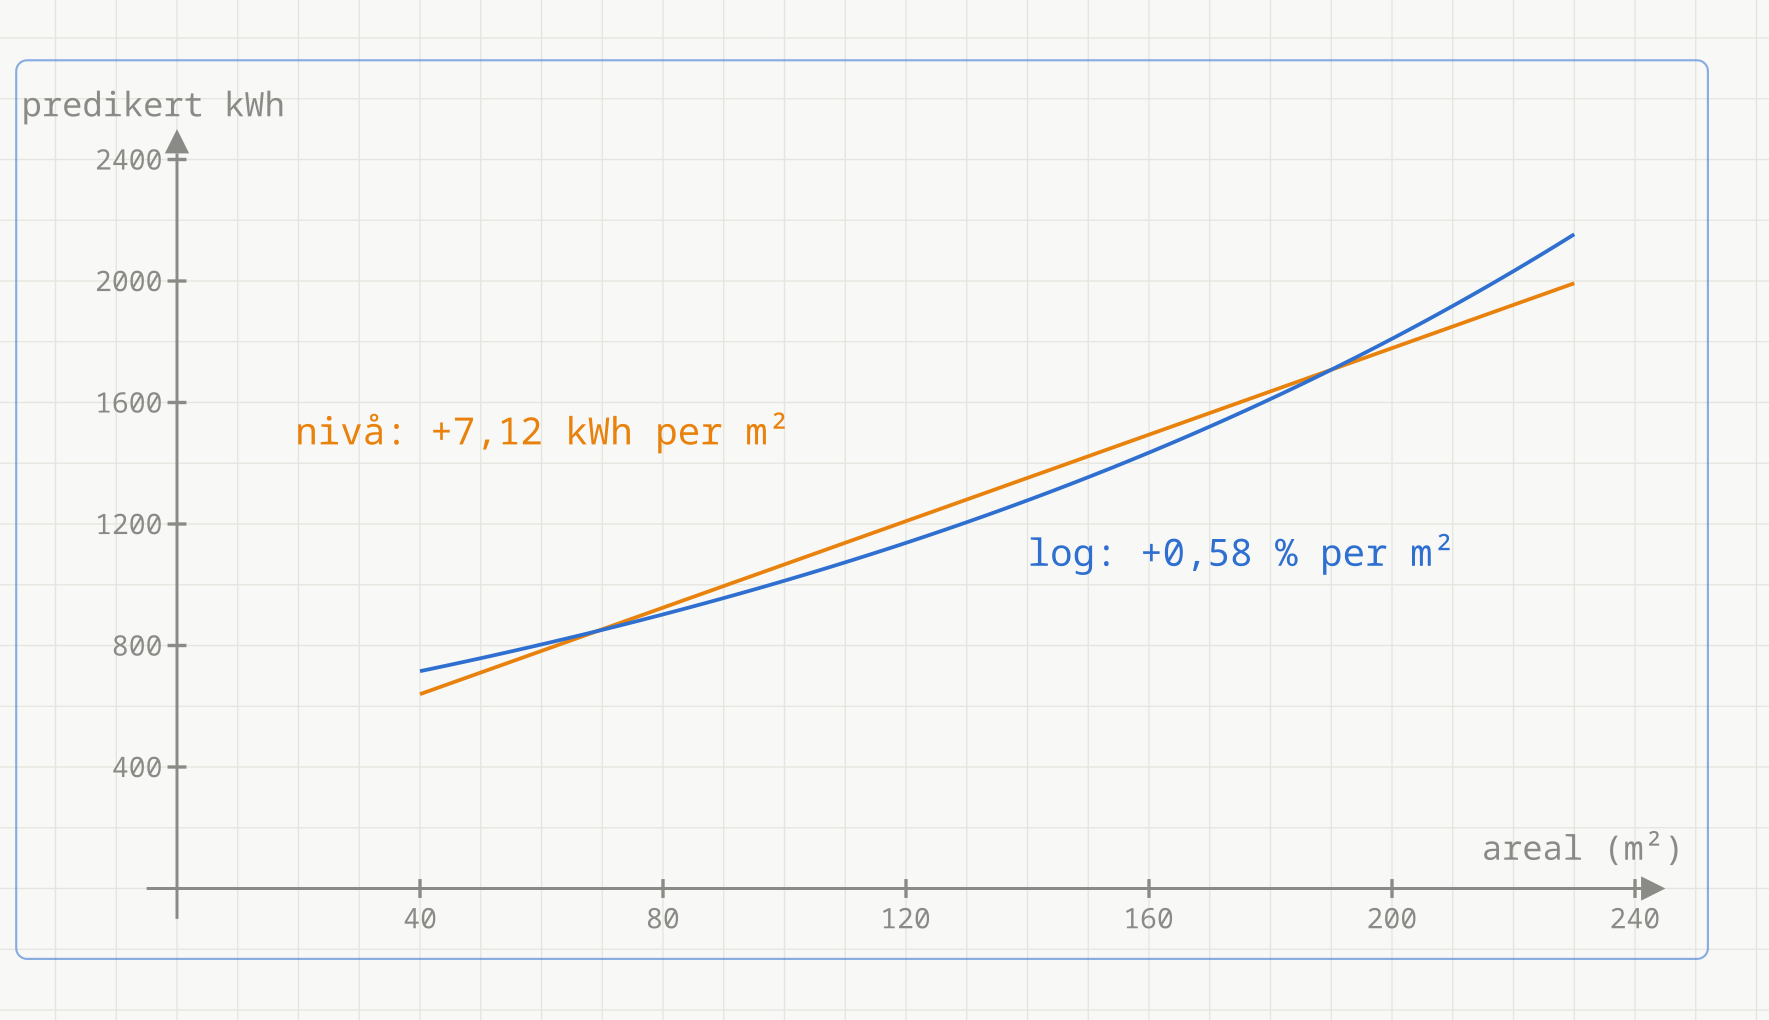
- Log–nivå: én m² mer er assosiert med ca. % høyere forbruk; 10 m² mer gir ca. 5,8 %.
pumpeer en dummy i en log-modell: ved samme areal bruker husholdninger med varmepumpe ca. 17,5 % mindre. Eksakt: , altså 16,1 % mindre.
Svar: +0,58 % per m²; varmepumpe ↔ ca. 16 % lavere forbruk ved samme areal.
c) Bruk reg3 til å predikere forbruket i kWh for en bolig på 150 m² med varmepumpe.
- .
- kWh.
- Omregningen mangler (ca. ved normalfordelte feil).
Svar: ca. 1200 kWh per måned (litt lavt, jf. korreksjonen).
d) Hvordan endres koeffisientene i reg1 og reg3 hvis forbruket måles i MWh?
- MWh = kWh/1000. I reg1 ganges hele likningen med 1/1000: konstanten blir 0,355, helningen 0,00712 MWh per m², standardfeilene deles også på 1000.
- I reg3 er : bare konstantleddet endres, til .
Svar: reg1: alle koeffisienter og standardfeil deles på 1000; reg3: bare konstantleddet endres, ned med fra 6,367 til −0,541, mens helningene er uendret.
e) Regn ut i reg1 fra SSR og beskrivende statistikk. Kan du si at reg2 passer bedre enn reg1?
- .
- .
- reg2 forklarer variasjon i , ikke i kwh: ikke sammenlignbart.
Svar: ; nei, kan ikke sammenlignes på tvers av ulike .
Eksempel 2 (dummyer og referansegruppe). En nettbutikk har 800 pakker med leveringstid dager og fraktmåte: post, bud eller hentepunkt. bud og hent er dummyer, og post er referansegruppen.
            mean      SD    min    max     N
dager      2.686   1.128   0.50   5.80   800
bud        0.200   0.400   0.00   1.00   800
hent       0.324   0.468   0.00   1.00   800

reg1 = feols(dager ~ bud + hent, df)
                         reg1
Dependent Var.:         dager
Constant         3.17 (0.049)
bud             -1.62 (0.090)
hent           -0.506 (0.077)
_____________________________
S.E. type                 IID
Observations              800
RMSE                  0.94828
a) Hva er gjennomsnittlig leveringstid for hver fraktmåte? Tolk koeffisienten på bud.
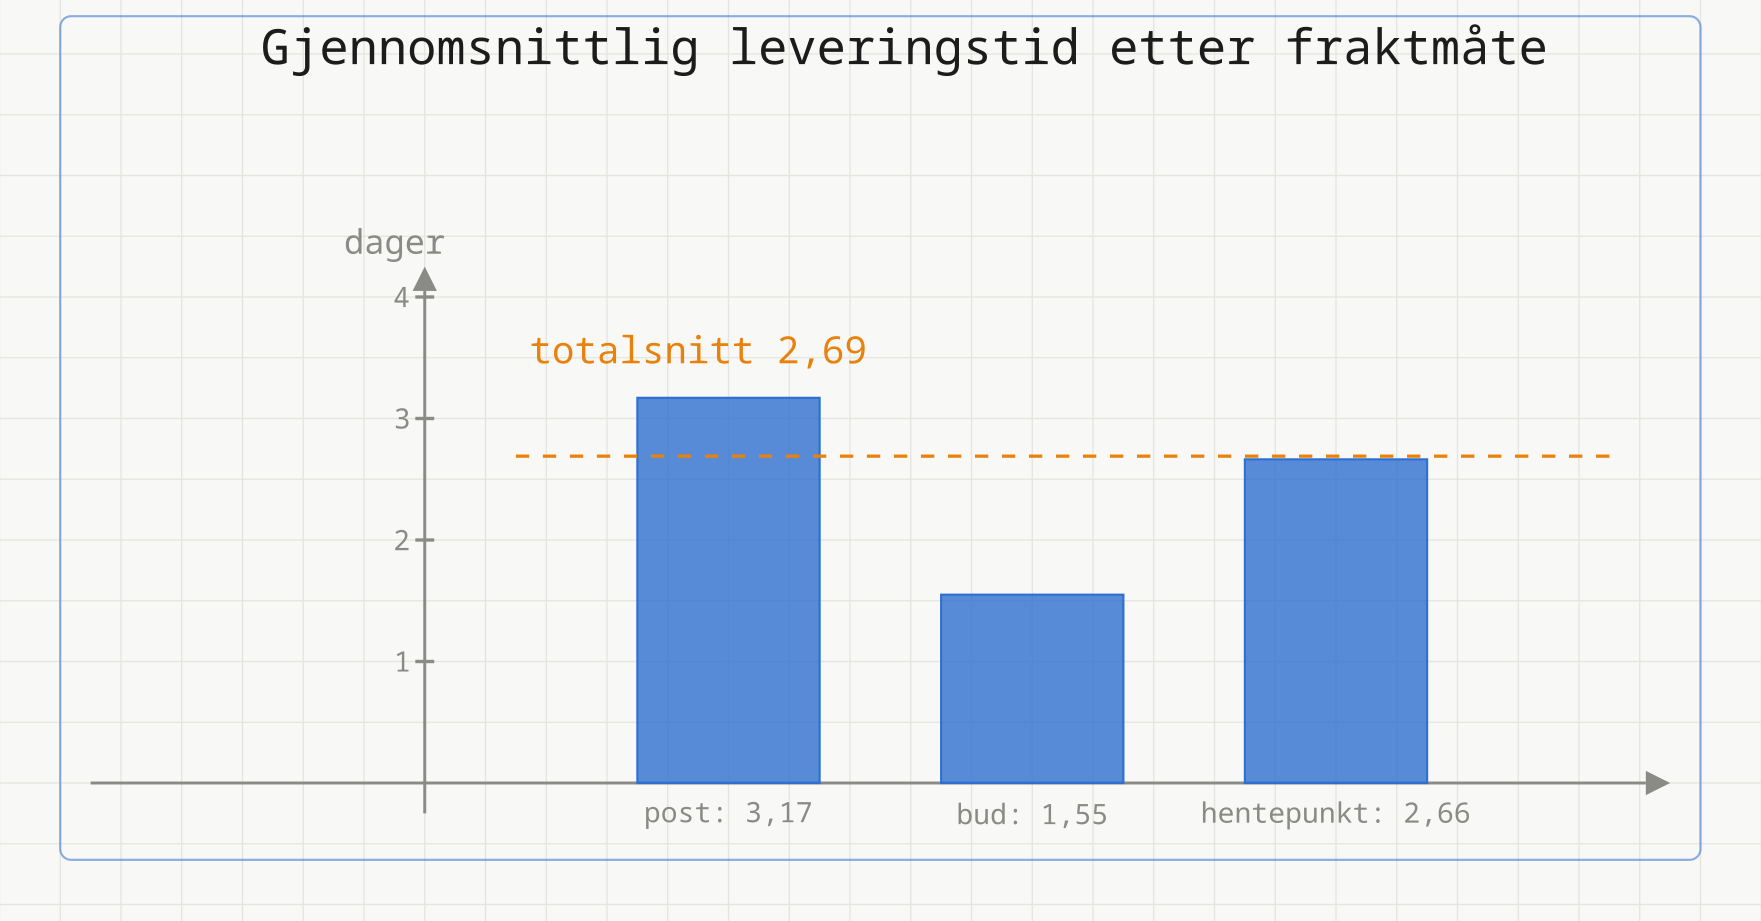
- Med bare dummyer treffer OLS gruppesnittene. Konstanten er snittet i referansegruppen: post, 3,17 dager.
- Hver dummy er forskjellen til post: bud og hentepunkt dager.
Svar: post 3,17, bud 1,55 og hentepunkt 2,66 dager; budpakker kommer i snitt 1,62 dager raskere fram enn postpakker.
b) Hva blir estimatene i feols(dager ~ post + bud, df), der hentepunkt er referansen? Kan du regne standardfeilen for forskjellen mellom bud og hentepunkt fra reg1?
- Nå er konstanten snittet for hentepunkt, 2,66. Koeffisienten på
postblir , og påbud. - Forskjellen bud − hentepunkt kan også leses av reg1: . Men krever kovariansen mellom de to estimatene, og den står ikke i utskriften.
- Med hentepunkt som referanse er −1,11 én koeffisient, og standardfeilen står rett i utskriften.
Svar: konstant 2,66, post 0,51 og bud −1,11. Standardfeilen for bud − hentepunkt får du enklest ved å bytte referansegruppe (eller fra vcov(reg1)).
c) Regn ut i reg1.
- fixest-RMSE er , så .
- .
- . Snarveien gir nesten det samme.
Svar: : fraktmåten forklarer om lag 29 % av variasjonen i leveringstid.
d) Kan du si at bud gjør leveringen 1,62 dager raskere?
- Kundene velger fraktmåte selv. Bud tilbys gjerne bare i byer nær lageret, så budpakker reiser kortere uansett fraktmåte.
- Avstanden ligger i feilleddet, henger sammen med
budog gir kortere leveringstid. Koeffisienten blir da for negativ: den overdriver gevinsten.
Svar: Nei. −1,62 er en forskjell i snitt, ikke en kausal effekt; kontroller for avstand (for eksempel postnummer) før du tolker den som effekten av bud.
Her går det galt
- Nivå tolket som prosent (eller omvendt). V2026 3f: −0,016 (log) og −0,298 (nivå) er samme effekt; regn om ved snittet, .
- Prosent i stedet for prosentpoeng når er 0/1 (V2024 1a: 0,060 = 6 prosentpoeng).
- Prediksjon uten enhetskontroll. 500 m er 0,5 km (V2026 3c), og svaret skal i dollar, ikke 1000 dollar.
- sammenlignet mellom modeller med ulik (V2022 1i: nivå mot log-timelønn).
- Konstantleddet tolket bokstavelig når 0 ligger langt utenfor data. (V2026-utsatt 3f: negativ predikert timelønn).
Nøkkelformler
- •
- •Log–nivå: ; eksakt
- •Nivå–log: ; log–log:
- •Prediksjon fra log-modell: (naiv, uten )
- •Enhetsbytte: ganger alle med ; flytter bare konstanten
- •
Vanlige feil
- ⚠️Å skrive «7,12 %» når Y er i nivå, eller «0,58 enheter» når Y er i log.
- ⚠️Å bruke prosent i stedet for prosentpoeng når Y er en 0/1-variabel.
- ⚠️Å glemme å eksponentiere en prediksjon fra en log-modell, eller å blande km/m og millioner/milliarder.
- ⚠️Å tro at enhetsbytte i Y endrer helningen i en log-modell — bare konstantleddet flytter seg.
- ⚠️Å sammenligne R² mellom en modell for Y og en for ln Y.
- ⚠️Å gi konstantleddet innhold når X = 0 ligger utenfor dataene.
Eksamenstips
- 💡Skriv formen først («log–nivå, så …»), deretter tallet med enhet og «holdt … fast».
- 💡Ved prediksjon: vis innsettingen i én linje, så e^(…), så enhet — sensor ser etter alle tre.
- 💡Enhetsbytte: skriv den nye likningen og sett inn c; da ser du med én gang hvilke koeffisienter som endres.
- 💡For store log-koeffisienter (|β| > 0,1): oppgi både 100β % og den eksakte 100(e^β − 1) %.
- 💡En regresjon på bare dummyer gjengir gruppesnittene; bruk det som kontroll når oppgaven gir en tabell med snitt.
Laster...
Laster…