ECON1220 · UiO
Studieguide for ECON1220 Velferd og økonomisk politikk
Komplett pensumoversikt for velferd og økonomisk politikk ved UiO — med forklaringer, sentrale begreper, eksamenstips og vanlige fallgruver. Eksamensoptimalisert basert på tidligere eksamener.
Introduksjon
ECON1220 Velferd og økonomisk politikk ved Universitetet i Oslo bruker mikroøkonomisk teori til å analysere økonomisk politikk: når markedet svikter, hvordan staten kan rette det opp, hvordan trygd og støtte påvirker arbeidstilbudet, hvordan samfunnsøkonomiske analyser skal leses, og hvordan politiske beslutninger og sosiale normer oppstår. Emnet bruker lite matematikk, men mye figurer og mye drøfting.
Eksamen høsten 2026
- Skriftlig skoleeksamen 10. desember 2026 kl. 15:00, 3 timer, i Inspera.
- Eneste tillatte hjelpemiddel er ordbok. Du må altså kunne begreper og mekanismer uten å slå opp.
- Figurer tegnes for hånd. I 2018 ble de tegnet på utdelte skisseark og lagt inn i besvarelsen; regn med håndtegning også nå.
- Samme form ble brukt i 2024 og 2025. I 2021–2023 var eksamen en femtimers hjemmeeksamen med kilder tillatt, så de settene er lengre enn det du møter nå.
Studieguiden er bygd på 41 eksamenssett (H2003–H2025) og UiOs sensorveiledninger. Vekten ligger på de 17 settene siden 2016, fordi de eldre settene hadde en annen profil med mer regning på effektivitetsbetingelser, dødvektstap og skatteinsidens.
Temaene etter hvor ofte de kommer
| Tema | Sett siden 2016 | Andel av poengene |
|---|---|---|
| Asymmetrisk informasjon, forsikring og helse | 13 av 17 | 19,3 % |
| Nytte-kostnadsanalyse | 12 av 17 | 16,8 % |
| Institusjoner, normer og atferdsøkonomi | 11 av 17 | 15,3 % |
| Eksternaliteter og klimapolitikk | 8 av 17 | 12,4 % |
| Omfordeling, trygd og arbeidstilbud | 8 av 17 | 10,7 % |
| Flertallsvalg og politisk økonomi | 8 av 17 | 10,3 % |
| Velferdsteori og markedssvikt | 8 av 17 | 9,1 % |
| Skatter, avgifter og markedsinngrep | 5 av 17 | 5,1 % |
| Kollektive goder og fellesressurser | 2 av 17 | 1,0 % |
Hver seksjon starter med hva som faktisk spørres om, går gjennom begrepene sensor ser etter, og har tre gjennomregnede eksempler i eksamensform med egne tall og figurer.
Asymmetrisk informasjon, forsikring og helse
EksamensrelevantUheldig utvalg, atferdsrisiko, fløteskumming og nullpris når forsikring, trygd og helsetjenester overlates til private eller betales av staten, med tallregnet utvalgsspiral og risikojustert betaling.
Eksamensmønster
Dette er det største temaet i emnet: det er med i 13 av 17 sett siden 2016 og i 7 av de 8 siste, og bærer i snitt 19,3 % av poengene. Den vanligste formen er et policyscenario der staten vil overlate en trygd eller et helsetilbud til et privat, uregulert marked (ledighet, helse, uførhet, enslige forsørgere) og du skal skrive et fagnotat om konsekvensene (6 av 17 sett). Uheldig utvalg er med i 5 av 17, fløteskumming i offentlig finansierte private tjenester i 3 av 17, obligatorisk forsikring i 2 av 17, og atferdsrisiko må brukes for å svare i 4 av 17 (som begrep eller som en påstand om at trygd får folk til å lete mindre etter jobb).
Sensor ser etter at du navngir mekanismen, forklarer hvem som vet hva og når (før eller etter at avtalen inngås), og sammenligner med et offentlig, universelt system der alle har samme «kontrakt». Typisk spørsmål er hvilke effektivitetsproblemer som oppstår når dette overlates til private selskaper, og om staten kan rette dem opp.
Kjernebegreper
- Asymmetrisk informasjon: den ene parten vet noe relevant som den andre ikke kan observere.
- Uheldig utvalg (før avtalen): tilbudet om en kontrakt tiltrekker seg særlig ulønnsomme kunder fordi kundene kjenner sin egen risiko. Premien må opp, de med lav risiko faller fra, og markedet kan bli dyrt, dårlig eller forsvinne.
- Atferdsrisiko (etter avtalen): den forsikrede endrer atferd fordi den andre bærer kostnaden, og atferden kan ikke observeres. Problemet finnes i både private og offentlige ordninger.
- Fløteskumming: å systematisk skaffe seg lønnsomme kunder og unngå de ulønnsomme. Oppstår når betalingen per kunde er lik, men kostnaden per kunde varierer.
- Nullpris: når brukeren ikke betaler, etterspørres tjenester med lav nytte på marginen. Resultatet blir overforbruk eller rasjonering (køer, portvakter).
- Anbud: konkurranse om retten til å drive en tjeneste. Virker godt på det som kan måles og skrives inn i kontrakten, dårlig på kvalitet som ikke kan måles (omsorg, faglig skjønn), fordi kontrakten da er ufullstendig.
Eksempel 1: Uheldig utvalg med tall
Et land fjerner sykepengene for frilansere, og private selskaper tilbyr i stedet forsikring mot inntektstap ved langvarig sykdom. Frilanserne er delt i tre like store grupper med forventet utbetaling 3 000, 7 000 og 14 000 kr per år. Hver frilanser er risikoavers og vil betale inntil forventet utbetaling pluss 2 000 kr. Selskapet ser ikke hvilken gruppe en kunde tilhører, og setter premien lik forventet utbetaling per kunde blant dem som kjøper. Hvilken likevekt får vi?
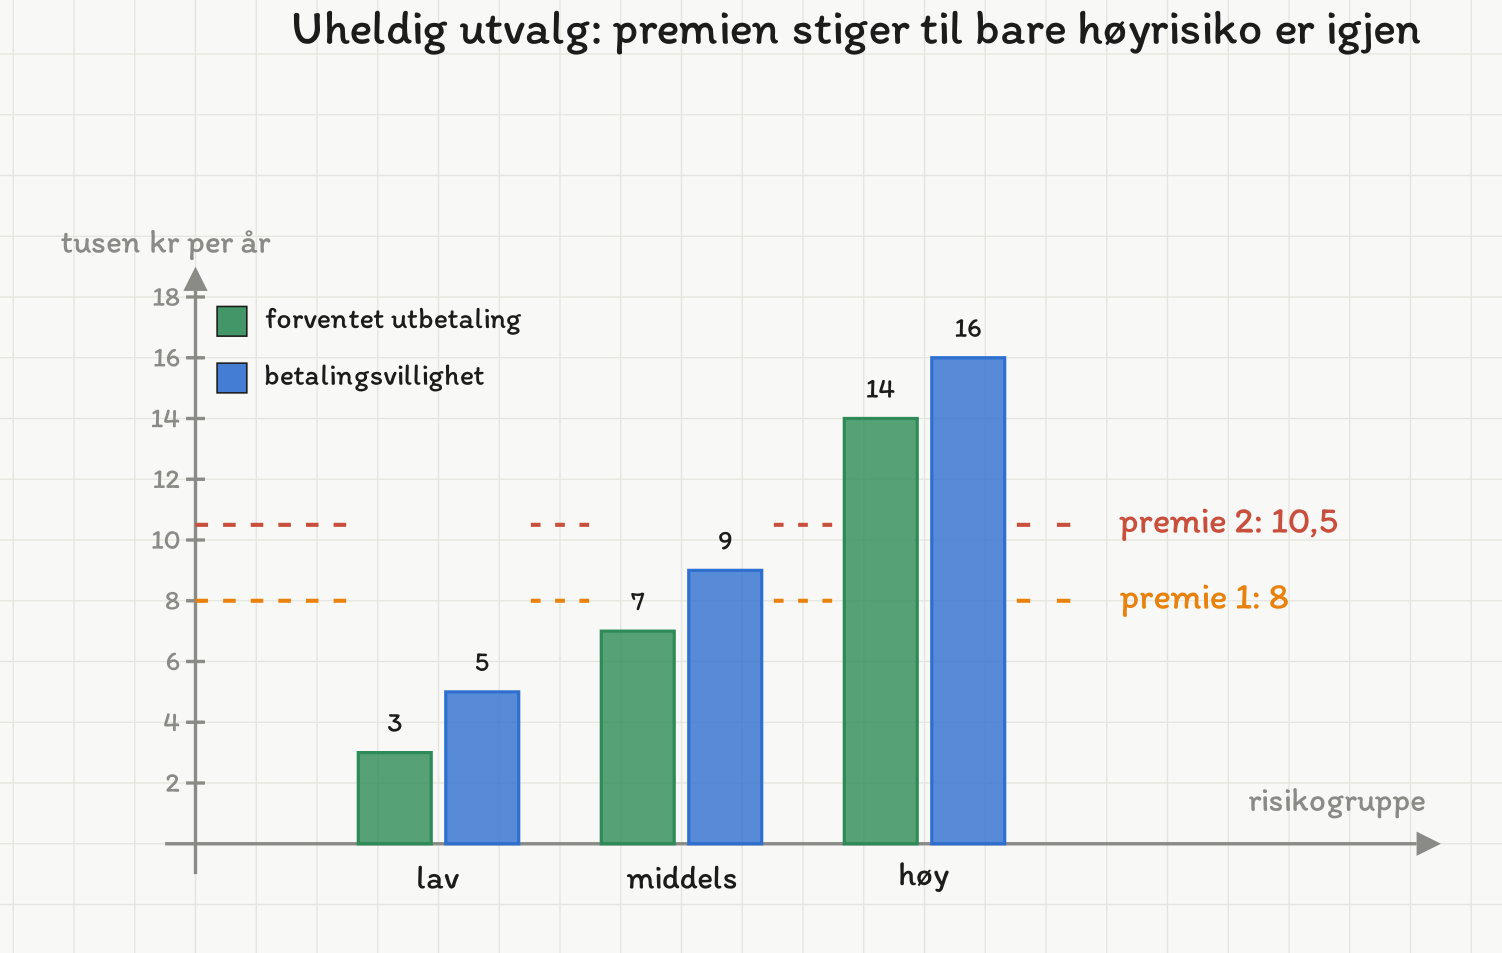
- Første premie er snittet over alle: kr.
- Betalingsvilligheten er 5 000, 9 000 og 16 000 kr. Lavrisikogruppen (5 000 < 8 000) kjøper ikke.
- Nå er bare middels og høy igjen, og premien blir kr.
- Middelsgruppen vil betale 9 000 < 10 500 kr og faller også fra.
- Bare høyrisikogruppen er igjen. Premien blir 14 000 kr, og de vil betale 16 000 kr, så de blir værende.
- Effektivitetstapet: lav- og middelsgruppen ville hver betalt 2 000 kr mer enn sin forventede kostnad. Forsikring av dem ville gitt en gevinst, men markedet klarer ikke å tilby den.
- En obligatorisk, felles ordning med premie (eller skatt) lik snittet 8 000 kr forsikrer alle. Lavrisiko betaler mer enn sin forventede kostnad, så ordningen omfordeler fra lav til høy risiko, men utvalgsproblemet forsvinner.
Svar: Premien stiger fra 8 000 til 10 500 og ender på 14 000 kr, og bare høyrisikogruppen er forsikret. Obligatorisk medlemskap løser uheldig utvalg fordi ingen kan velge seg ut.
Eksempel 2: Fløteskumming og risikojustert betaling
Staten betaler private rehabiliteringssentre en fast sats per opphold og lar sentrene velge pasienter fritt. Pasientene er lette (40 % av pasientene, kostnad 40 000 kr), middels (40 %, 60 000 kr) eller tunge (20 %, 110 000 kr). Satsen settes lik snittkostnaden. (a) Hvem blir ulønnsomme? (b) Staten innfører to satser: én for tunge pasienter (110 000 kr) og én for de andre. Forsvinner problemet?
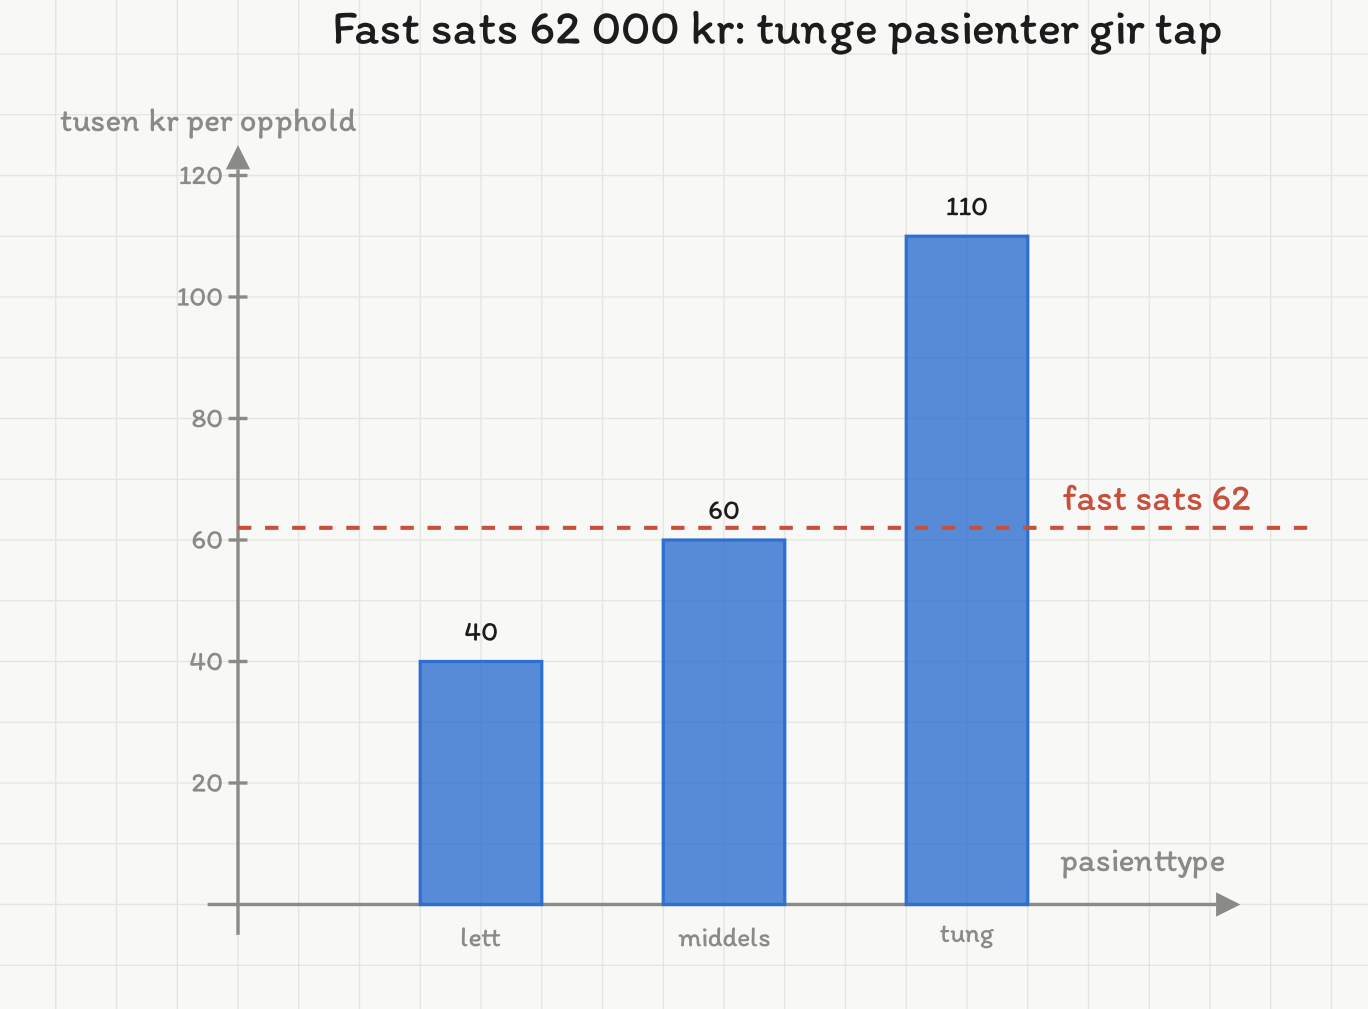
- Satsen er kr.
- Overskudd per pasient: lett , middels , tung kr. Tunge pasienter er ulønnsomme.
- Med fritt opptak har sentrene insentiv til å si nei til tunge pasienter, eller til å gjøre tilbudet lite attraktivt for dem. Noen tunge pasienter kan bli stående uten plass.
- Med to satser betaler staten 110 000 kr for tunge og kr for de andre.
- Nå gir en tung pasient null i overskudd, men innenfor den andre gruppen gir en lett pasient og en middels pasient kr. Fløteskummingen flytter seg til forskjeller staten ikke observerer.
- Risikojustering reduserer problemet, men fjerner det bare hvis staten kan observere alt som driver kostnadene. Den kan i tillegg friste sentrene til å klassifisere pasienter som tyngre enn de er.
Svar: Med én sats på 62 000 kr er tunge pasienter ulønnsomme og risikerer å bli avvist. To satser fjerner tapet på tunge pasienter, men ikke insentivet til å velge de letteste innenfor hver gruppe.
Eksempel 3: Hvilken mekanisme?
Klassifiser: (i) en bileier med kaskoforsikring parkerer uten å låse; (ii) de som planlegger en kostbar tannbehandling, tegner tannforsikring; (iii) et forsikringsselskap gir rabatt bare til medlemmer av idrettslag; (iv) gratis legetime fører til flere besøk for lette plager.
- (i) Atferdsrisiko: handlingen skjer etter avtalen og kan ikke observeres av selskapet.
- (ii) Uheldig utvalg: kunden kjenner sin høye risiko før avtalen, og det er nettopp derfor hen kjøper.
- (iii) Fløteskumming: selskapet bruker et kjennetegn som statistisk henger sammen med lav risiko for å tiltrekke lønnsomme kunder.
- (iv) Nullpris og overforbruk: brukeren møter ingen pris og bruker tjenesten også når nytten på marginen er lavere enn kostnaden.
Svar: (i) atferdsrisiko, (ii) uheldig utvalg, (iii) fløteskumming, (iv) overforbruk ved nullpris.
Slik bygger du notatet om privat mot offentlig
- Uheldig utvalg i det private markedet, og hvorfor et universelt offentlig system ikke har det.
- Fløteskumming: selskapene bruker ressurser på å finne de lønnsomme kundene.
- Atferdsrisiko: finnes i begge systemer, så det er ikke et argument for det ene.
- Fordeling: ikke alle har råd til forsikring, og hvem som betaler endres (premie mot skatt).
- Skattefinansiering gir vridninger, og det taler for det private alternativet.
- Nåtidsskjevhet taler mot en frivillig privat løsning: folk kan utsette å kjøpe forsikring de selv på avstand mener de bør ha.
Typiske feil
- Å bytte om på uheldig utvalg (før avtalen) og atferdsrisiko (etter avtalen).
- Å påstå at et offentlig system fjerner atferdsrisiko. Det gjør det ikke.
- Å skrive om fløteskumming uten å peke på at en lik betaling per bruker møter ulik kostnad per bruker.
- Å bare liste begreper uten å knytte dem til scenarioet i oppgaven.
Nøkkelformler
- •Uheldig utvalg: asymmetrisk informasjon FØR avtalen, de dårligste risikoene blir igjen
- •Atferdsrisiko: asymmetrisk informasjon ETTER avtalen, finnes i både private og offentlige ordninger
- •Fløteskumming: lik betaling per bruker, ulik kostnad per bruker
- •Snittpremie med tre like store grupper: kr
- •Obligatorisk felles ordning: ingen kan velge seg ut, utvalgsproblemet forsvinner
Vanlige feil
- ⚠️Å bytte om på uheldig utvalg (før avtalen) og atferdsrisiko (etter avtalen).
- ⚠️Å påstå at et offentlig system fjerner atferdsrisiko.
- ⚠️Å forklare fløteskumming uten å peke på at betalingen per bruker er lik mens kostnaden varierer.
- ⚠️Å liste begreper uten å knytte dem til scenarioet i oppgaven.
Eksamenstips
- 💡Største tema: med i 13 av 17 sett siden 2016 og i 7 av de 8 siste.
- 💡Skriv notatet i fast rekkefølge: uheldig utvalg, fløteskumming, atferdsrisiko, fordeling, skattefinansiering, nåtidsskjevhet.
- 💡Si alltid hvem som vet hva, og om det er før eller etter at avtalen inngås.
- 💡Sammenlign med et universelt offentlig system der alle har samme «kontrakt».
Laster...
Laster…